


说到财务,我们每个人都有一些自己的见解,说到财务大家可能会想到我们的日常生活开销和薪资所得或者是为管理资金而进行的理财活动等等,这些都属于家庭财务管理的范畴,那么当我们以正规的描述或者说以宏观的视角来审视,财务又将是什么呢,我们应该怎么学习呢?今天我们来轻松解决这些问题!
本文从四个角度帮助大家认识和学习财务:财务是什么、财务的环境、财务报表、财务比率分析。
财务是什么一般来说,财务是对企业和公司等经济实体的财务和非财务信息的测量、处理和交流,它被称为“商业语言”,衡量一个组织经济活动的结果,并将这些信息传递给各种用户,包括投资者、债权人、管理层和监管者。财务工作大致可分为企业财务工作、外部审计、政府审计等多个领域。
财务的环境财务环境和很多因素都有关,他受到宏观环境的波动的影响,也和货币市场、资本市场的变化有关,更和人的心理行为变化有关。
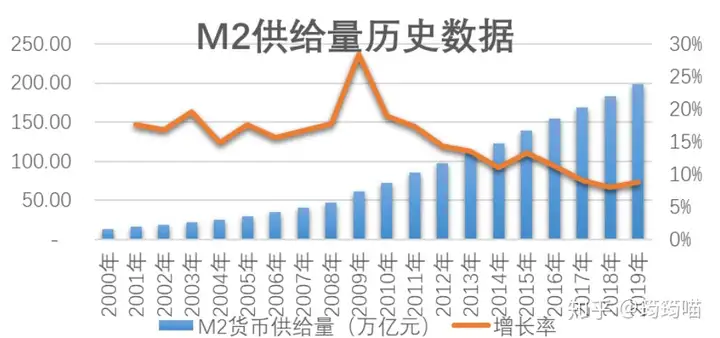
首先我们来说一下宏观经济,首先是货币供给,大家都知道广义货币供应量,也就是通常讲的M2,指流通于银行体系之外的现金加上企业存款、居民储蓄存款以及其他存款,它包括了一切可能成为现实购买力的货币形式,通常反映的是社会总需求变化和未来通胀的压力状态。M2经常被作为货币供应量的调控目标,下面是我国M2供应量的历史数据表。
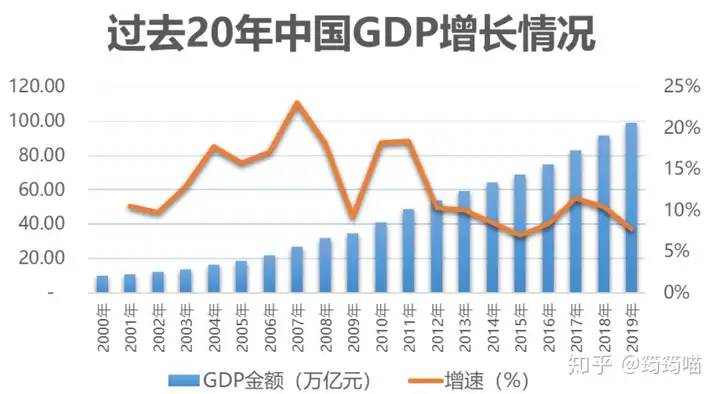
然后是GDP,这个概念大家都很熟悉,GDP,即国内生产总值,是指按国家市场价格计算的一个国家(或地区)所有常驻单位在一定时期内生产活动的最终成果,常被公认为是衡量国家经济状况的最佳指标。相似的概念还有GNP、NDP等,都是反映宏观经济的常用指标。下图是我国过去20年的GDP增长情况,可以清楚的看到中国的经济正在日益腾飞,成为世界上的重要经济体之一。
除宏观经济外,财务的环境还依托于企业,而企业和企业之间、企业和大众之间连接最多的便是股票,这也是企业进行资本运作的一个重要工具。股票是股份公司为筹集资金而发行给各个股东作为持股凭证并借以取得股息和红利的一种有价证券,股票可以转让、买卖,是资本市场的主要长期信用工具。股票交易市场是投资者之间买卖已发行股票的场所。证券市场的一点细微变化都会让投资者的财务状况出现较大更新,所以财务环境和证券市场环境是密不可分的。
最后,我们来谈一下影响财务环境的行为经济学中几个有趣的话题。
第一个是赌徒谬误,它是一种代表性偏差,我们总是默认某些事有特别的特征,但事实并不是这样,过去表现特别好的基金,它将来的收益率并不一定高,追涨杀跌并不会给你带来额外的收益率。在赌大小的时候,相信大家会有这种感觉,如果前面连续都是大的,下面一个你觉得一定是小的,这其实是代表性偏差的一个体现。其实下面大小的概率是一样的,但是你觉得下面是小的概率更高,为什么呢?因为如果前面连续都是大的,再来一个大的,它就显得太规整了,太规整就没有代表性。因为你知道扔骰子是随机的,所以说这个时候小更加有代表性,你就觉得下面更应该是小的。代表性的东西不一定更加可能发生,但是你觉得它会更加可能发生,这就是赌徒谬误,是一个错误。
第二个是损失厌恶,给大家举一个例子来方便理解:假如说我们买了两个股票,股票A是100块钱买的,现在涨到了150块,股票B是100块钱买的,现在跌到80块,问你会卖那个股票?大多数人都会卖股票A,为什么呢?一个原因是,当大家都处于账面盈利的状态时,都想锁定自己的盈利,当账面亏损的时候,会有更加冒险的一个倾向,所以说当盈利时,肯定会卖掉那个赢钱的股票。但是损失厌恶也告诉我们,人不喜欢损失,喜欢回本,所以会厌恶去实现损失,那当然就不会去卖亏钱的股票。人会卖掉赢钱的股票,而继续持有输钱的股票,基本上这种处置可以认为是由于人的参考点依赖和损失厌恶引起的。研究表明,投资者卖掉赢钱的股票,收益率比正常股票高2.35%左右,而继续持有输钱的股票收益率比正常股票要低出1.06%左右。其实,有损失厌恶很正常,但是我们需要注意的是一定要懂得止损,因为人性都是疯狂的。
财务报表第三个要讨论的话题是财务报表。
大家都知道财务报表中的三大表:即资产负债表、利润表和现金流量表。资产负债表是企业最重要的财务报表,能够体现企业的资产流动性和经营现状,是反映企业在某一特定日期财务状况的报表,表明企业拥有的资产、需偿还的债务和投资者拥有的净资产情况。在资产负债表中,负债一般按到期时间分为:到期时间1年以内的借款为流动负债;到期时间1年以上的借款为非流动负债;资产也可分成流动资产和非流动资产,主要是按变现速度划分。资产负债表要遵循一个会计恒等式:资产=负债+所有者权益。此外,资产大类还可以分为货币资金、存货(均属于流动资产)和固定资产、无形资产(属于非流动资产)等项目。
利润表是反应企业在一定的会计期间内的经营成果的报表,表明企业运用所拥有的资产的获利能力。现金流量表是反应企业在一定会计期间内经营活动、投资活动、融资活动的现金流入和流出,反映了企业获得现金的能力。
这三大表是财务报表的核心,也是衡量一个企业财务状况的最真实的写照。
财务比率分析最后要和大家一起讨论的是财务比率的分析。财务比率包括很多比率,这些比率的计算和得出要依托于企业的财务报表,财务比率能够很好地衡量企业的偿债能力、营运能力和盈利能力。下面给大家介绍几种常见的财务比率。
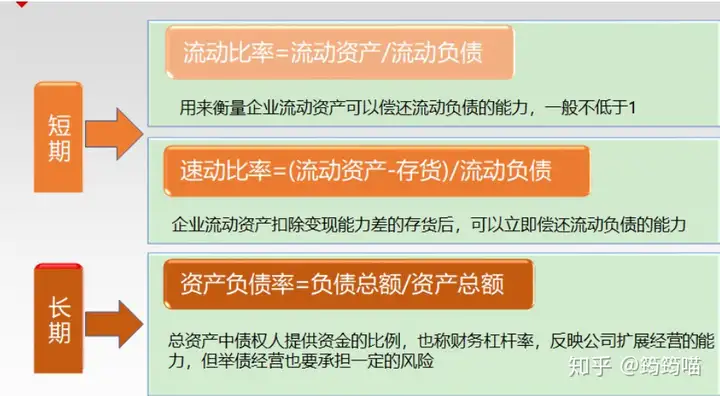
能反映企业的偿债能力的财务比率是依托资产负债表得出的,主要有流动比率、速动比率(此二者衡量企业短期的财务状况)和资产负债率(衡量企业长期的财务状况)。下图是其计算公式和意义分析。
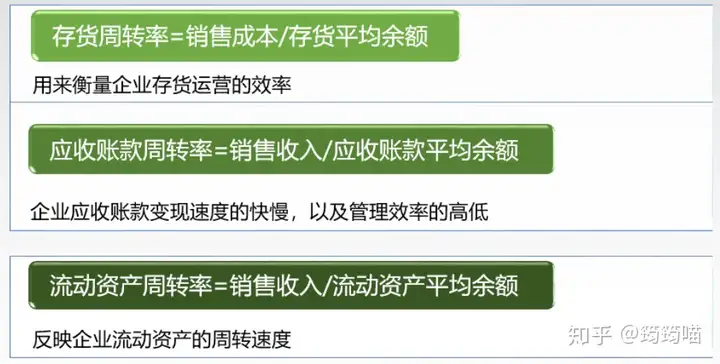
反应企业的营运能力的财务比率主要有:存货周转率,它能很好的反应企业的存货情况,以让投资者清楚的认识到该企业存货的质量;应收账款周转率,体现企业未来资金变现的流动性和管理效率以及是否出现坏账;流动资产周转率,体现企业流动资产的周转速度。下图是其计算公式和意义分析。
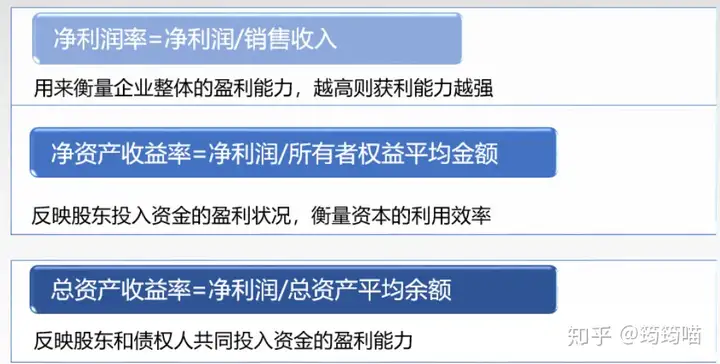
最后是反应企业盈利能力的几个指标,包括净利润率、净资产收益率和总资产收益率。下图是其计算公式和意义分析。
最后,我们详细说一下杠杆率。杠杆率一般是指公司资本(所有者权益)和资产负债表中的总资产的比率。杠杆率是一个衡量公司负债风险的指标,从侧面反映出公司的还款能力。如果总资产收益率相同,则杠杆率越高的企业净资产收益率越高。同等条件下,杠杆率越高,企业获利能力越强。举债经营也伴随着偿债风险,因此杠杆率不宜过高,一般不超过70%。
居民杠杆率(居民债务/GDP)是最常用的一种杠杆衡量指标,越是发达的国家,居民杠杆率越高,个人可以用有限的本金,撬动更大的收益,获取更多资产,从我国居民资产结构来看,住房贷款贡献了大部分居民杠杆,加杠杆进行金融资产投资尚未成为主力。


 微信客服

