


目录:
一、投资概述
二、 股权投资逻辑
三、 债权投资逻辑
四、 投资经验与投资理念
五、 投资的核心竞争力
六、 其他
一、 投资概述
1、投资的定义
投资,特定经济主体为了在未来可预见的时期内获得收益或是资金增值,在一定时期内向一定领域投放足够数额的资金或实物的货币等价物的经济行为。
2、投资的分类
从融资企业是否直接融资的角度来看,投资可以简单分为股权投资和债权投资。股权投资是融资企业的直接融资,目的在于挣资本市场的钱。债权投资是融资企业的间接融资,目的在于挣融资企业的钱。
3、认识投资收益与投资风险
收益与风险即对立又统一:
对立性:收益与风险相互对立,成正相关。想取得投资收益,必然面临投资本金损失的风险,且高收益,高风险;低收益,低风险。
统一性:收益与风险相伴而生,形影相随。投资收益与投资风险本为一体,且收益以风险为代价,风险用收益来补偿。
风险是一种不确定性,而收益需要建立在确定性的基础上。故想要取得收益,先控制好风险。
4、投资的四个阶段
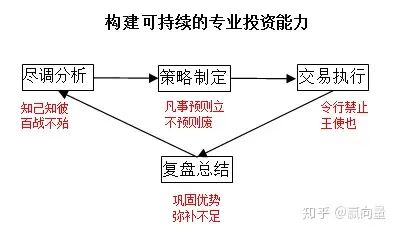
投资,犹如做选择题,目的是赚钱,评价标准是赚钱与否。投资的解题思路分为四个阶段:尽调分析、策略制定、交易执行、复盘总结。不同的阶段有不同的目的,也就对应着不同的判断标准,指导改正的方向。
(1)尽调分析(知己知彼,百战不殆)
目的:判断机会、识别风险。
正确标准:是否充分挖掘了机会,识别了所有可能的风险。
(2)策略制定(凡事预则立,不预则废):
目的:根据分析结果,综合考虑风险与收益以及偏好,制定交易策略和计划。
正确标准:是否充分考虑了分析结果、风险、收益及偏好,交易计划是否切实可行。
(3)交易执行(令行禁止,王始也):
目的:将投资策略按计划执行。
正确标准:是否充分执行了策略、计划。
(4)复盘总结(巩固优势、弥补不足):
目的:对投资结果及各环节进行总结分析,发现优势,找出不足,不断提高投资水平。
正确标准:是否找到此次投资真正的成败原因与改善方法,提高投资水平。
思路:复盘总结。
执行:1)回顾目标,当初的目的或期望的结果是什么;2)评估结果,对照原来设定的目标找出这个过程中的亮点和不足;3)分析原因,事情做成功的关键原因和失败的根本原因,包括主观和客观两方面;4)总结经验:包括体会、体验、反思、规律,还包括行动计划,需要实施哪些新举措,需要继续哪些措施,需要完善哪些不足。
5、关于投资的评价标准
定义决定目的,目的决定评价标准,评价标准指导行为方向。
关于评价标准,投资和交易执行的评价标准是先验的,也就是你直接逻辑推演就能知道什么应该算对,什么应该算错,不需要经历。
而尽调分析、策略计划评价标准标准是后验的,也就是说,你必须要经历过,才知道什么是对的、什么是错的。所以这个正确的标准受限于你的水平。你只能根据你的现有水平,去设定正确的标准,之后用这个标准去评价对错。但这种标准是需要不断修正的,这也是反馈与总结的意义所在。在你明白一个道理后,才发现一个事情错了的时候,这件事在那个时点的标准下你做这件事依然是对的,错是在你更新评价标准后出现的,应该下次再用这个新标准去考核。
另外,还需要区分“对错”和“好坏”的区别。对错,是有标准答案的,它类似于选择题、计算题,是大致可重复的,强调的是一种专业能力。而好坏则没有标准答案,是有主观评价的,比如说作文,它有一定的发挥和随机成分,你不能评价一篇作文对错,你只能说它好坏。
6、我的投资评价标准
我的投资评价标准建立的目的:构建可持续的专业投资能力。确切的说,是将挖掘出的机会和风险,综合评估考虑,制定充分考虑各项因素后的最优计划,通过交易完美实现,以使投资盈利,并通过有效的反馈总结,形成不断提高投资水平的正循环。
二、 股权投资逻辑
(一) 股权投资的数学原理
1、股权投资原理分析
净利润(1+变化)*PE(1+变化)*持股比例(1+变化)=投资本金+投资收益
从上述分析公式可知,股权投资,首先要考虑收回投资本金,其次考虑收回投资收益。投资收益取决于项目的净利润变化、PE变化和持股比例变化。
2、股权投资收益率分析
假设不考虑持股比例变化的情况,投资收益率分析如下:
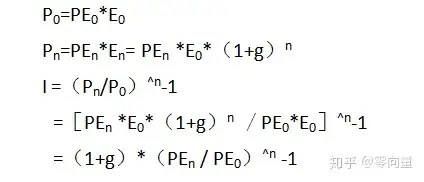
备注:P,股权(股票)价格;PE,市盈率;E,净利润;I,复合收益率;g,企业年均成长速度。
由以上公式可知,假设不考虑持股比例变化的情况,在投资本金安全收回的情况下(在上述公式中代表“1”),股权投资收益率最终取决于g、PEn/PE0开n次方的值。
(二)“g”的决定因素分析
在成长能力g的决定因素中,人和竞争优势是内因;市场情况是外因;商业模式和市场策略是内因为了适应外因所做的选择,两者也可以归结为内因。
1、人
企业经营是人对客观资源的主观能动性改造,人是决定性因素。
(1)领导者:要有一定的认知(世界观、方法论)和格局(理想、胸怀):君子以正位凝命;
(2)团队:凝聚力(团队对成员的吸引力),执行力(团队按质按量完成任务的能力)。
2、竞争优势
竞争优势归根结底来源于两个方面,低成本和差异化:
(1)低成本(较低的生产成本、变现成本),归根需要规模化、甚至产业化来实现;
(2)差异化(产品差异化,商业模式差异化),归根需要强大的研发投入和研发体系。
3、市场情况
市场情况主要包括:企业所在行业市场规模是否足够大?未来行业发展趋势如何?市场竞争情况如何?以上问题的回答来源于行业研究。行业分析逻辑如下:
(1)行业背景:定义、分类、政策、发展史、产业链、影响因素、壁垒、现状;
(2)市场:由供给和需求两个方面决定市场规模;
(3)趋势:从客户需求、供给方面、技术方面等分析市场可能的演变趋势;
(4)竞争:市场竞争情况、主要竞争对手情况。
4、商业模式
商业模式四要素:产品、客户、销售、收入,即通过具体的销售模式向目标客户提供具有一定价值的产品(或服务),取得货币收入的一系列活动。考虑重点:
(1)是否具有清晰的产品定位;
(2)是否具有明确的客户群体;
(3)是否具有适合产品和客户群体的销售模式;
(4)是否具有良好的获取现金等价物的模式。
5、市场策略
在现有产品、现有市场尚未饱和的情况下,可以采取市场渗透策略。
在现有产品、现有市场饱和的情况下,可采取的市场策略:
(1)新市场策略:在新市场推广原有产品。
(2)新产品策略:在原有市场推广新产品。
企业盈利但未必挣钱(挣钱指经营活动现金流好),长期挣钱的企业必然是创造了一定的社会价值,通常情况下必然盈利。长期来看,盈利能力是营运能力的基础。只有盈利、挣钱的企业才能发展壮大,故盈利能力、营运能力是成长能力的基础。
人和竞争优势通常会决定企业的盈利能力;人、竞争优势和商业模式通常会决定企业的营运能力(经营活动现金流情况);人、竞争优势、商业模式、市场情况和市场策略通常会决定企业的成长能力g。
(三)“PEn/PE0开n次方的值”决定因素分析
“PEn/PE0开n次方的值”决定因素主要包括以下三点:
1、PEO
PE0,投资时的市盈率,主要取决于投融资市场行情和投融资双方议价能力。
2、PEn
PEn,投资退出时的市盈率,主要取决于投资退出时的资本市场行情。
3、n
n,投资周期,主要取决于投资计划和项目上市或被并购的推进情况。
(四) 股权投资逻辑
根据股权投资收益率的分析公式,股权投资逻辑分类如下:
1、短期投资逻辑
短期内n值小,开n次方的影响有限。短期投资逻辑,追求较大PEn/PE0值。
这种模式在信息不对称情况下较为适用,随着市场的成熟和透明,这种模式越来越没有生命力。
2、长期投资逻辑
长期内n值大,开n次方的影响较大,随着n越大,PEn/PE0开n次方的值越接近1。长期投资逻辑,追求较大g。
这种模式具有极强的生命力,但需要具备较强的识人能力,研判企业和行业的能力。
(五)股权投资的风险点及应对措施
根据股权投资原理的分析公式,股权投资风险点及应对措施如下:
1、本金安全风险:投资协议约定回购权(关注回购能力)、领售权、随售权、优先清算权等;
2、企业成长性风险:尽调时分析行业发展风险、企业竞争力情况,投资时索要董事会席位,参与经营决策等;
3、企业能否上市或被并购风险:尽调时对企业能否上市做出合理评估,帮助企业改善问题;投资协议约定上市时间对赌条款等;
4、持股比例稀释风险:尽调时确保净利润真实,谈判时确保PE合理,投资协议约定优先购买权,防稀释条款,业绩对赌条款等。
三、 债权投资逻辑
(一) 债权投资的数学原理
第一年初本金
第一年末本息=第一年初本金*(1+利率)
第n年末本息=第一年初本金*(1+利率)*n
n年投资收益率=第n年末本息/第一年初本金=(1+利率)*n
由以上公式可知,债权投资的长期收益率关键在于本息能及时不断的收回和投放。
(二) 债权投资的逻辑
根据债权投资的数学原理分析,长期收益率关键在于本息能及时不断的收回和投放,故债权投资需要考虑被投资企业的盈利能力、营运能力以及增信措施,具体来说有关键四点:利息之盈利覆盖能力,本息之现流覆盖能力,本息之增信覆盖能力,本息之增信变现能力。前两个指标是判断债权投资项目的核心指标,后两个指标是判断债权投资项目的补充指标,四个指标重要性以次降低。
1、 利息之盈利覆盖能力
企业借款支付利息后仍能盈利,这是首要判断的。如果这都不满足,借款本息的偿还能力就很值得怀疑。
推荐基本判断指标:销售净利率*应收账款周转率>利率;经营活动净利润>借款利息。
2、 本息之现流覆盖能力
现金流是次级重要指标,如果现金流较差,企业的偿债能力需要打个问号。
推荐基本判断指标:经营活动现金流净额>借款利息;经营活动现金流总流入>借款本息;偿债压力测试。
3、 本息之增信覆盖能力
增信措施包括信用担保、抵押担保、质押担保,这里指的抵、质押担保。
抵质押担保物的公允价值要足以覆盖借款本息。公允价值,公平交易中熟悉情况的交易双方自愿进行资产交换或债务清偿的金额,“公平”、“知情”、“自愿”是公允价值的主要特征。
4、 本息之增信变现能力
增信措施的快速变现,才能保证本息及时不断的收回和投放,从而保证债权投资的长期收益率。
四、 投资经验与投资理念
投资经验固然重要,但投资理念的正确与否起决定作用。经验只能做好现成的东西,明天未必适用,有可能成本明天转型的障碍;理念则决定长远的方向。
五、 投资的核心竞争力
做投资的核心竞争力,一需要投资能力,二需要长期低成本的钱。最长期最低成本的钱就是自己的钱。仅有投资能力,还要听资金方的;仅有资金,还有依赖投资方。投资能力和长期低成本的钱两者缺一不可。但有钱就可以堆出投资能力来,所以,做投资关键要有钱。
六、 其他
万事得成,皆自众缘相合。天人合发,万化定基。一个人,想要成事,既需要自己具备相应的能力,又需要客观的社会环境配合。没有能力的时候,就努力培养能力;缘分没来的时候,就耐心等待机会。


 微信客服

