


1.
经济活动是存在周期的,就短期而言,库存过多企业就减少生产,经济向下波动,库存减少企业就加大生产,经济向上波动。这个与存货相关的周期又被称为基钦周期,是1923年美国经济学家约瑟夫·基钦提出的。
基钦周期大致为40个月(3.3年)。因为周期总是带来经济波动,经济的管理者们当然不喜欢周期,所以央行要做逆周期调节。基钦周期和人的心理活动有很大关系,简单来说,当经济景气时,企业对未来过于乐观而扩大产能,导致库存增加利润下降,经济不景气时企业过于悲观缩减产能导致库存减少,如此循环,永远不能达到平衡状态。
2.
A股上市公司的经营业绩和基钦周期有没有关系呢?还真有。如下图所示,从2005年至2018年13年间,A股累计净利润同比增速大概经历了4个周期,与基钦周期基本吻合。任何一次牛市的出现都必定伴随着基本面的好转,深色区域是我标注的过去4次牛市的起终区间,稍微有点资历的老韭菜应该对这四段时间很熟悉了。
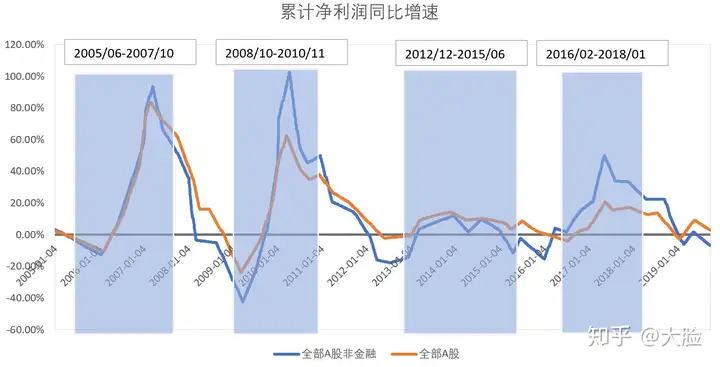
这四次牛市分别是:
1. 2005年6月至2007年10月,沪指涨幅500%,6124点至今未超越,于是有了“国足先进世界杯,还是股市先上6124点”的说法
2. 2008年10月至2010年11月,国家出台“四万亿”计划,沪指涨幅100%
3. 2012年12月至2015年6月,这轮牛市由创业板主导,创业板指数上涨了560%,沪指涨幅150%
4. 2016年2月至2018年1月,以蓝筹股主导的结构性牛市,上证50涨幅60%
这张图告诉我们什么?
第一,股市通常先于基本面见底。股市反映的是未来的经济走势,当基本面很差的时候,人们总是预期未来会一直差下去,股市出现恐慌式下跌。比如2018年经济下行带来股市走熊,代表中国经济核心资产的上证50,其ROE常年维持在15%左右,市净率竟然一度跌到1附近,出现了难得的黄金底,随后股市出现了2019年初的一波估值修复,然而基本面直到2018年末才探底。
第二,当上市公司盈利开始好转,股市自然上涨,股市的上涨又带来估值提升使股市进一步上涨,这就是戴维斯双击。当盈利增速到达拐点开始向下,往往正是牛市迎来最后的狂欢,这时股市上涨脱离基本面,完全靠估值提升。2015年人民日报喊出“4000点是牛市的起点”时股市就是处于这个阶段。
第三,从图上看A股牛市的特点是一轮大牛市+一轮小牛市,我们不妨先忽略小样本偏差,假定这个规律是成立的。原因何在?我猜想每一次大牛市都会带来财富的重新分配,当人们忘却了股市的伤痛,又敢憧憬一万点的时候,大牛市才会出现。
第四,基本面见底了没有?从三季报来看,上市公司盈利基本确认触底企稳了。全 A 和全 A 非金融 从18Q4 净利润增速触底后持续回升,其中中小板和创业板回升速度更快。一般来说中小公司对经济环境变化最为敏感,当经济下行时,中小公司业绩更容易恶化,而当经济上行时,中小公司更早复苏。
3.
未来牛市出现的前提一定是基本面回归上行周期,那么周期一定会再次到来吗?答案是肯定的,周期永远不会停止。无论是企业盈利,政府干预,银行信贷还是市场情绪,都是在周期性运作的,这些因素互相影响,比如央行货币宽松,银行信贷增加,企业盈利变好,经济开始向上,企业杠杆率上升,为了防止过热央行开始紧缩,如此往复循环不止,所有因素叠加在一起就构成了经济周期。
经济不是像机械一样运作,经济是人参与的,没有人就没有经济,人总会把情绪带进经济决策和投资决策中。人的情绪放大了外部因素的作用,从而使周期走向极端。人们会错误地在不该过于乐观的时候变得特别乐观,又会错误地在不该过于悲观的时候变得特别悲观。人总是倾向于把当前形势简单外推,正是人的系统性认知缺陷导致周期反复出现。
周期能被预测吗?目前来看,预测周期的准确性似乎并不令人满意,所以作为股民的我们就不要操心了,还是把这个工作留给经济学家。我们不用知道周期什么时候到,我们只要相信周期一定会到就行了。如果确信现在是周期的底部,那么我们唯一要做的就是勇敢地买入,静待周期归来。
(欢迎关注个人公众号:门口的野人)


 微信客服

