


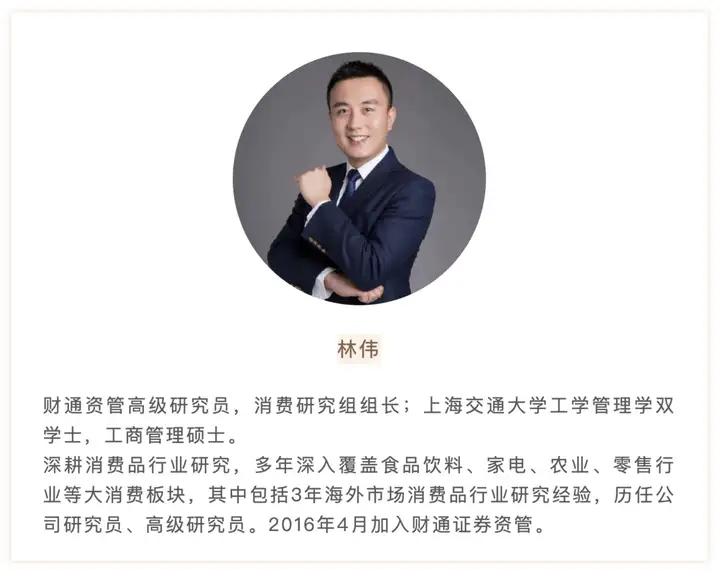
以上,是财通资管高级研究员、消费研究组组长林伟,6月24日在财通资管“财有道”直播间分享的食品饮料板块核心观点。
01
食品饮料行业全景与行情回顾
01 行业的范畴和前景
食品饮料行业按照标准中信和申万分类,包含一百多家公司,其中大分类大家熟悉的有白酒啤酒等饮料类,食品类包括乳制品、休闲食品、调味品、速冻食品、卤制品等几大类,基本包含老百姓日常生活中消费各细分行业的龙头公司,这类公司前景都比较不错,随着中国国力的继续发展和老百姓生活水平的提高,各类消费品都能很好的分享消费升级的红利,而随着产业经济的成熟,各行业龙头的马太效应仍在不断增强,上市公司能很好的分享这个过程。
02 近期食品饮料板块行情分析
食品饮料行业已经经历了好几年的连续牛市,尤其在去年和今年,白酒行业受到了主流机构资金的追捧,估值得到了较大的膨胀。疫情恢复后,各行业龙头都体现出较好的消费恢复增长型态势,今年公司业绩在各自节奏下仍有较好的持续性释放,虽然短期估值和情绪会有波动,但板块长期的投资价值是很好的。
03 未来重点关注的领域和主题
白酒这个位置已经具备较好的估值溢价,预计未来仍能以较好的态势发展,尤其高端白酒升级趋势是我们持续关注的领域。
啤酒我们从去年开始比较重视啤酒行业的超额发展,因为啤酒格局进入了量稳价增的行业阶段,高端啤酒在各个啤酒企业中获得较好的增长,企业也更多关注此领域,啤酒企业的持续利润改善是中期持续的,我们也会持续关注。
调味品我们最近开始多关注调味品行业的发展,调味品行业去年受到了疫情红利,今年因为高基数出现了一些问题,但是行业中长期稳健较快发展和品牌格局集中的趋势没有改变,预计今年的行业波动,会给予一些公司长期较好的买入机会。
02
食品饮料的投资机会往往潜藏在身边的消费现象中
Q:您做了多少年食品饮料行业研究工作?
林伟:我入行11年,2010年入行,从2011年就开始接手食品饮料板块的研究工作,其中也包括几年海外消费品行业的相关公司研究工作。
Q:这么多年下来,关注到行业发生了哪些大的变化?
林伟:基本10年的周期下来,对各个子行业的兴衰发展、好公司的发展过程都有较好的观察经历。中长期角度,行业仍然是蓬勃发展的行业,持续高的ROE水平,造就了行业公司持续的利润创造,也为行业的投资者给予了丰厚的回报。
举例来看,我们在10年中经历了白酒行业的一大轮周期的兴衰发展,经历了啤酒行业的价格战——格局集中——再到量稳价增的过程。
当然也有很多新兴子行业的机会和新上市公司的机会,比如板块近年来逐步丰富,休闲食品、卤制品、乳制品都有很多快速增长的公司上市同时经历了较好的市值膨胀,相信未来优秀上市公司仍然会越来越多。
Q:在您看来,怎么样的食品饮料公司,是一家好公司,它们有哪些共性特质?
林伟:在资本市场来说,好公司的共性一定是持续创造收益的,那就是利润持续增长,溯源就是收入的持续增长,这背后一定是公司的商业模式和核心产品抓住了市场的需求机会,以及消费升级的红利,或者这个公司持续整合供给端供应链,吸取行业的市场份额,获得持续快速的发展。
当然这背后较好的产品战略、竞争格局因素的抓取、良好的治理周期共振都是不可缺少的,我们从平常的研究中就应该持续抓住这些收入快速持续增长的公司,并评估他未来的趋势以及增长弹性,为投资者创造持续的增长红利收益。
我个人总结了一套观察这些公司的方法,我经常会从财务报表或者身边调研的消费现象中去找到一些线索,通过这些方法来评估这些公司的潜在投资价值。
03
好东西都是贵的要把企业的格局优势看清楚
Q:怎么看竞争格局对食品饮料公司价值的影响,是否会偏好龙头公司?
林伟:这个问题比较定性,我们定量来看,竞争格局对食品饮料公司价值主要表现在收入端和利润端,我们会对竞争对公司潜在未来收入增速影响,以及产品单品渠道品牌的策略进行量化分析,同时对竞争带来的潜在利润影响进行分析。
格局变量会影响公司的利润释放节奏和收入增长快慢,进而双击影响他的估值,这也是为什么股价会因市场竞争格局变化而波动的原因。
比如前两年的乳制品行业、啤酒行业,以及今年社区团购影响下的调味品行业,都是因为竞争格局而发生对公司业绩和估值的预期的波动,竞争格局这个是中期判断公司潜在收益或风险的关键指标。
我们会偏好龙头公司,食品饮料行业不存在技术路径的快速变化,反而是持续的品牌力、渠道网络的平台效应以及供应链的规模效应,都会使公司在周期中的竞争能力更强,而龙头公司是天然有这些能力强大优势的公司。
Q:目前食品饮料各个子行业,竞争格局都已经比较清晰,两三年内我们看到龙头更替、格局剧变的机会大吗?
林伟:可能要区分两种情况来看:
对于竞争格局比较清晰的行业尤其是双寡头、或者龙头市场份额超过50%的行业,一般都是具备供给和需求侧双侧优势的公司,他们发生格局剧变的概率一般不大。
而对于充分竞争的行业,或者竞争要素非垄断性要素的公司,本来龙头效应就不会特别的明显,仍然存在一定发生格局巨变的概率,这些公司在我们选择时会关键评估他的竞争优势,以及各类格局变量,对他们的风险和收益进行预估,同时也会通过持仓的比例来摊薄可能发生的风险。
Q:投资食品饮料板块,目前主要的机会和风险分别是什么?
林伟:机会存在各个子行业,各行业上市公司龙头仍然具备各类机会,市场份额集中度不够高的行业公司仍然可以通过渠道进深和扩产来继续集中。集中度较高的公司可以通过产品升级来获取更多的利润红利。只要经济总量在发展,货币红利持续释放到老百姓手中,人口代际和消费习惯在更迭,行业是中长期存在机会的。
风险主要来自于宏观经济放缓、竞争格局剧变、食品安全以及估值风险,它会在消费品公司的产品增长速度、竞争带来的利润预期剧变中,我们历史上看,估值风险和食品安全风险是行业最大的风险。
Q:很多投资者都有一个困惑:食品饮料公司、尤其龙头公司的估值,总是一次次地突破惯常认知。对于这个板块上市公司的估值或者准确定价,有什么比较好的方法分享?
林伟:估值这个问题是最难回答的问题,最终估值都是交易出来的,好东西都是贵的,在目前全球的流动性环境下,我们更应该把企业的格局优势看清楚,有超额阿尔法的好公司最后都会有比较好的估值。
我们一般用现金流DCF去测算企业远期价值,这个方法参数强假设,但是我们会把企业未来看的更清楚,同时结合流动性环境来用PEG指标来做辅助参考,还有就是格局终值的估值方法,通过测算核心产品理论上限和潜在利润潜力来做目标市值预估。
04
食品饮料是消费行业真正的核心资产
Q:财通资管在食品饮料板块的研究力量是怎样的?
林伟:整体还是比较强的,我们将这个板块分为酒类、食品类子行业,都是在行业具备5年以上经验的研究员来担纲,团队对研究员的要求也比较高,高频度的一线调研和洞察力的思考是必须的,过去几年板块给净值收益的贡献较好,也体现了一定研究力量的兑现。
Q:对于想做好食品饮料行业投资的普通投资者,有什么小妙招分享?
林伟:多观察周边的消费现象,多逛超市,多思考多体会,往往身边的消费现象都是牛股,无论是儿童奶酪棒、预调鸡尾酒、知名的西部某啤酒、卤制品、速冻食品、调味品酱油、扫地机器人亦或者是白酒的饮用习惯比如酱香酒、清香酒,这些消费现象都造就了板块的牛股,我们可以通过体验消费来借此抓住牛股的机会。
Q:如果用一个词或者一句话,来形容食品饮料板块在消费领域当中的特色或者定位,您会用什么?
林伟:消费行业真正的核心资产,高roe资产,格局变量相对稳定,消费属性决定了资产高周转,估值业绩稳健高弹性,产品发展强惯性。
风险提示:本材料内容不构成任何投资建议。本资料中的观点和判断仅代表财通证券资管当前的分析,财通证券资管不保证当中的观点和判断不会发生任何调整或变化。直播路演观点仅供参考,不构成任何投资建议,投资人自行承担任何投资行为的风险与后果。
投资有风险,选择需谨慎。


 微信客服

