


笔者按:
2021年的消费品投资领域经历了大起大落,前三季度融资事件数量及融资金额均创新高,但下半年以来,新消费领域投融资回归理性,伴随着投融资数量回落,消费遇冷成为下半年新消费创投圈的关键词。在此大环境下,食品饮料赛道仍旧受资本追捧并引领大额融资事件,新消费品牌CVC投资渐成常态,新消费品牌间及新消费后浪品牌与前浪品牌间的竞争及整合将进一步加剧。
一、近年消费领域投融资趋势概览
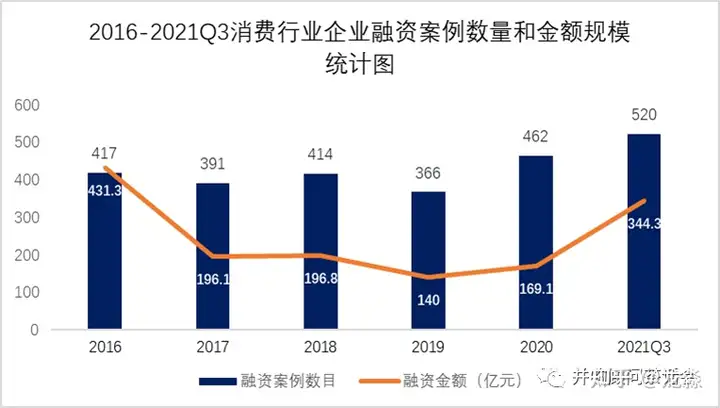
根据睿兽数据显示,2020 年之后中国新消费行业投资热度迅速攀升, 2020 年以 462 起投资案例数目创下 5 年来的新高,2021 年仅前三个季度的消费企业融资案例数量高达 520 起,已经超过了 2020 年全年的融资案例数量。
数据来源:睿兽分析,交易财务顾问整理分析;
数据来源:睿兽分析,交易财务顾问整理分析;
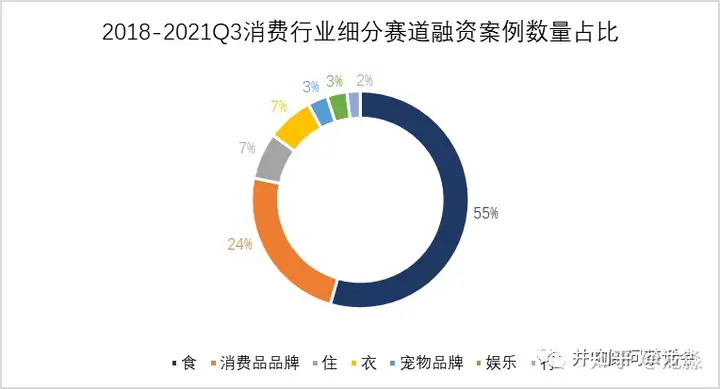
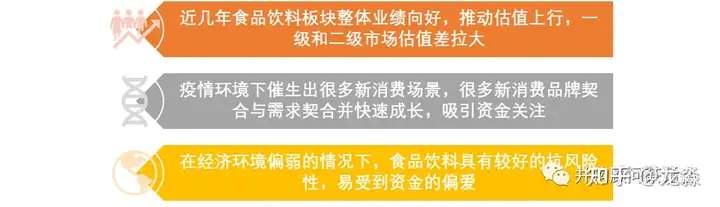
其中食品饮料已成为最热门赛道,在2018-2021年Q3近四年中占新消费行业投资案例数目比达到55%,我们认为新消费赛道受资本关注的原因主要有以下几点:
资料来源:交易财务顾问整理分析
二、2021年度食品饮料热门投资赛道及交易案例
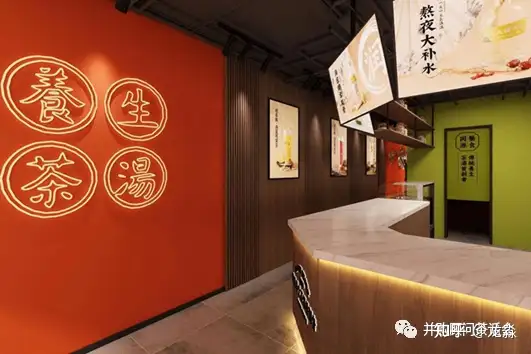
现制茶饮:2021年新茶饮国潮养生风兴起:随着现制茶饮市场进入相对成熟阶段,切入赛道细分成为新品牌突出重围的制胜关键,
例如以药食同源为灵感的「椿风」、国风传统养生药茶饮品「荷田水铺」、健康精品茶饮的“未来茶浪” 等主打养生的茶饮品牌均在2021年获得融资,成为年轻人的茶饮新选择。
交易案例分析:
注:交易案例主要根据公开资料整理分析,仅供参考。我们并未对企业进行实地访谈调研,如与实际情况有差异,敬请谅解。下同。
茶饮品牌「椿风」成立于2018年,总部位于上海,专注于为年轻人提供健康的养身茶饮。从养身切入,椿风的产品布局分为纯草本茶饮、结合养生理念的奶茶线和鲜果茶线三块,累计SKU超30个,产品客单价在15-25元。从用户画像来看,椿风的主流客群70%集中在25-35岁的白领女性。借助疫情后外卖场景的兴起,椿风着力一个城市“一家旗舰店+N个30平米精品小店”的打法,2021年3月完成数千万元Pre-A轮融资,由星纳赫资本投资,资金将主要用于店铺扩张、团队人员扩充与市场推广、新产品研发,以及数字化升级。同时公司正在启动A轮融资。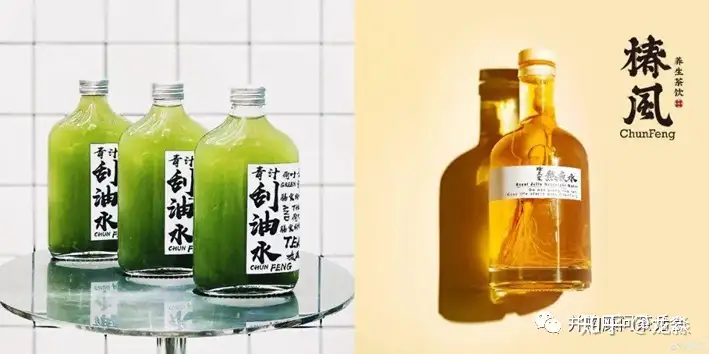
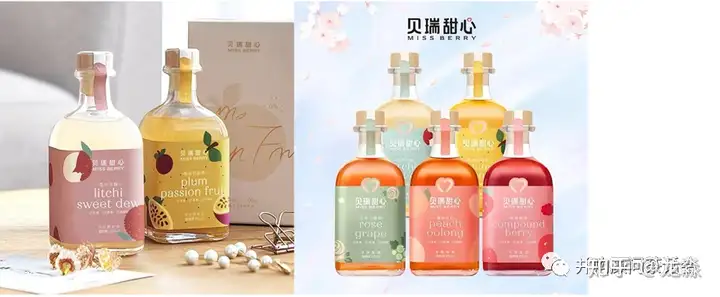
据CBNData《2020年轻人群酒水消费洞察报告》显示,在2020年酒水消费市场中,90后、95后是唯一消费占比提升的人群。企查查数据显示,21年前十月,已经有8个低度酒品牌获得了融资,其中「贝瑞甜心」、「走岂清酿」、「寻感」在21年已完成2轮融资,「兰舟」、「大于等于九」、「BELONG」、「醉」、「十点一刻」在21年已获1轮融资。
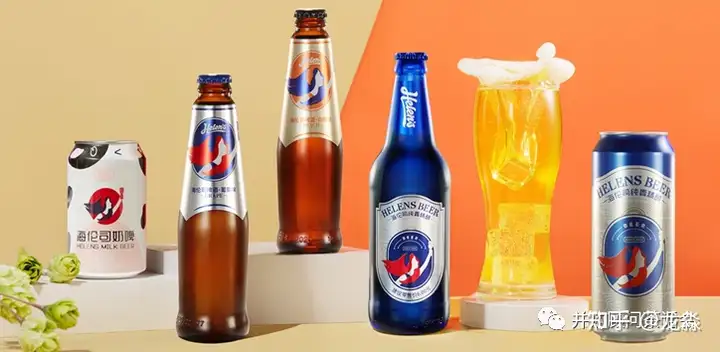
此外,小酒馆“微醺”的生意也越做越红火。有酒有故事的「海伦司」在21年9月被年轻人们捧上市了;「RISSE锐肆小酒馆」在9月完成了来自红杉种子基金的数千万元天使轮融资。从地区分布来看,企查查数据显示,“微醺”经济主要集中在上海、北京、深圳、广州、杭州等大城市;从融资历程来看,大多数品牌处于早期融资阶段。
交易案例分析:
「贝瑞甜心」是上海格英品牌管理有限公司旗下的果酒品,成立于2019年9月,作为针对女性消费者的低度酒品牌,贝瑞甜心依靠不断推出的爆款口味,以及与各大品牌的联名商品,俘获了相当多女生的“芳心”,据有关资料显示,目前贝瑞甜心已经连续3个月成为线上平台果酒类销量冠军,同时预计有10,000余家便利店及新零售平台可以购买贝瑞甜心的产品,品牌覆盖率非常广。贝瑞甜心融资节奏十分密集,两年内的时间共获得五次融资,最近一次出资人为百威。2021年9月23日完成数千万人民币战略融资,投资方为碧桂园创投(领投)、中信产业基金CPE源峰基金,同年5月获得超亿元A+轮融资,CPE源峰、郑志刚C资本领投,经纬中国、尚承投资跟投。2020年8月完成数千万元A轮融资,由经纬中国、新世相和尚承共同投资;同年3月,贝瑞甜心获得康之城独家投资,2021年12月27日,据天眼查APP显示,低度酒品牌“MissBerry贝瑞甜心”母公司格英(上海)品牌管理有限公司股权发生了变更,新增股东为INTERBREW CHINA HOLDING LIMITED(英特布鲁中国),出资比例达到10%。公开资料显示,英特布鲁中国的实际控制人为百威。
2021年2月,海伦司完成成立以来第一次、也是IPO前唯一一次融资,黑蚁资本和中金分别投资3079.4万美元和201.0万美元。9月10日,海伦司国际控股有限公司(http://9869.HK)正式在香港联交所主板完成上市,发行规模约3.4亿美元,绿鞋后发行规模约3.9亿美元。
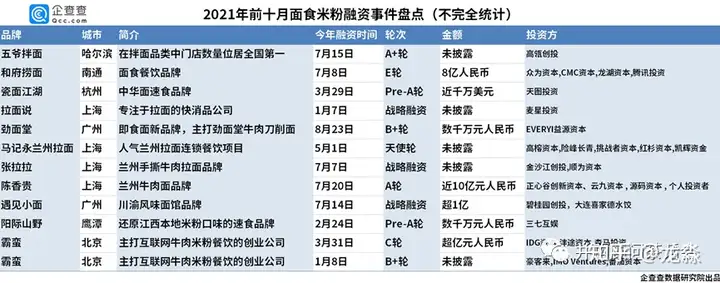
区别于沙县小吃、黄焖鸡米饭等传统连锁平价小吃店。近几年面馆行业转而向中高端发展,古老的面条生意获得了新消费投资人的青睐,企查查数据显示,2021年「五爷拌面」、「和府捞面」、「张拉拉」、「陈香贵」等诸多品牌已获得融资。
交易案例分析:
「和府捞面」起步于中式面食,自2013年起首家门店上海开出以来相继进入华东、华北、华中、华南等全国市场,以品牌标志 “中式书房”的主力店落地一、二线城市高端商场,截至2021年6月底,和府捞面全国门店数超过340家。与传统面食快餐不同,和府走的是相对中高端路线并在数字化方面投入已久,在首家门店开出之前就已投资并规划支撑1000家门店的供应链和中央工厂体系,并从早期开始投入数字化能力构建,自建供应链、运营、物流等信息化体系,疫情以来的经营韧性是和府获得资方认可的因素之一。据悉,和府日销售已突破15万碗面,年服务大于5000万人次。数据显示,目前和府捞面全国店铺平均营业额55万/月,坪效4800元/月,人效5.5万/月,客单价为45元,为行业头部水平,连续多年营收维持50%以上增长。
2021年7月8日,和府捞面宣布完成近8亿元E轮融资,本轮融资由CMC资本领投,新股东众为资本、老股东腾讯投资、LongforCapital跟投,自2015年起陆续获取来自腾讯投资、华映资本、荣巽资产、网聚资本等合计近16.45亿元人民币融资。该公司上一轮融资发生在2020年11月16日,获4.5亿元D轮融资,腾讯和龙湖资本领投,华映资本跟投。
此外,兰州牛肉面品牌——「陈香贵」、「马记永」、「张拉拉」也已完成了新一轮融资,一改人们对传统兰州拉面的刻板印象,门店装修、就餐体检、营销方式均已全面升级,添加国潮元素的简约时尚风格,贴合年轻群体喜好,注重创新与变革。此外,米粉品牌「阳际山野」和「霸蛮」也得到资本青睐,阳际山野是一个还原江西本地米粉口味的速食品牌,依靠直播电商将正宗的家乡风味打入市场,而霸蛮主营湖南常德牛肉米粉。
三、财务尽调关注点:
消费品牌与不同渠道的合作模式:在研究消费领域时,消费渠道是其将产品精准送达到消费者并赢得市场的关键环节,在品牌鱼龙混杂,产品层出不穷的市场大背景下,得渠道者更容易得天下。在淘宝京东等线上平台出现之前,经销商模式广泛存在于快速消费品企业,其充分利用了经销商的渠道优势,帮助企业实现快速销售和市场覆盖,大多数情况下是一种双赢的合作模式。自各大电商平台问世后,线上零售开始引领中国零售业增长,并培育出了一批国产新零售品牌。在消费品行业尽职调查中,关于渠道合作有几下几点值得关注:
i. 风险转移与收入确认:
与经销商的交易方式主要包括买断和代销,前者是指经销商作为生产商的客户,双方为购销关系,经销商是独立的经营主体;后者是指双方不存在购销关系,生产商利用经销商的销售资源,经销商只履行代理销售的职责。
在买断模式下,产品权属及风险转移至经销商时企业即可确认收入并结转成本,经销商的产品能否最终实现对外销售不会影响企业的收入;
代理式销售在产品权属及风险最终转移至终端客户(或其他买断式经销商时)方能确认收入并结转成本,产品仅转移至代理式经销商时企业无法确认收入。
ii. 结算方式:
若经销商的形式是个人或个体工商户,会存在仍以现金或个人卡(视同现金交易)作为主要结算手段的情况,生产企业端可能存在为方便经销商及时汇款(非工作日无法实时到账)或规避税收遂开设个人账户。虽然没有法规强制规定公司的销售收款必须通过对公账户执行,但使用个人卡用于公司经营的方式显然更易对资产、收入的完整性产生影响,更容易构成监管漏洞和财务风险。对于报告期内已发生的现金交易或个人卡用于公司经营的情况,尽调时应查证现金交易的真实性,包括细节测试以及调取个人卡对账单执行双向核对等方式;另一方面应延伸考虑其对销售和采购的真实性、完整性的影响。
iii. 经销商返利
返利是经销商模式下的衍生政策, 其基础是生产商与经销商的真实合作和交易,只要取得合法合理的原始凭证,会计和税务上都可以如实确认,常见的支付返利的方式包括:
- 影响下一批的交易总额和单价:对应着收入确认中的净额法,实际上是公司将支付返利作为影响公司定价政策的因素,财务核算应当以调整后的价格和金额确认收入。但同时需关注因返利金额计算及支付操作的时间差导致的对不同期间损益的影响,可能导致营业收入、毛利率等指标大幅波动而构成对公司持续经营能力的质疑;从证券市场核查和审核的角度,人为操作定价以控制收入、毛利率等数据或指标是大忌,需排除盈余管理的嫌疑。
- 作为公司费用:基于其产生的业务基础, 作为销售费用入账不对收入产生影响,但障碍在于对原始凭证的获取以税前扣除的考虑。最合理的方式是由经销商请税务机关代开服务业发票,生产商以渠道建设费等名义入账,但经销商会产生税务成本。实务中经常出现“费用和票据乱象”,虽然一定程度上“保证”了票据的合法性, 但实则与公司真实的费用结构相去甚远,需提前做好费用预算并有效控制。
iv. 经销商的存货结存和最终销售实现情况
经销商模式下的买断交易, 作为采购方的经销商的存货结存情况和销售情况本与作为销售方的生产商没有关系,但在资本市场的巨大利益驱使下,也可能成为上市主体短期内粉饰报表的手段。IPO 财务专项检查中将经销商的核查单独作为一题,发行人和中介机构为此在神州大地乃至世界各地奔命数月,新三板项目反馈意见中也频繁涉及经销商的核查情况。对于特定行业,经销商的详细核查包括实地走访仍是必要的。
v. 电商渠道收入确认:
很多新零售企业按下单或发货时点作为收入确认时间点,但根据新收入准则,企业收入确认时点应为商品相关的控制权转移至最终消费者时,企业根据对最终消费者的销售数量确认收入,并将支付给代销平台的手续费确认为销售费用,如线上平台收入可以按第三方电商平台的后台数据和对账单作为当月确收依据,其中第三方后台数据的结算时点为消费者确认收货时点。
尽调中常见问题:- To C业务中,公司按客户下单时间作为收入确认时点,并按订单金额确认收入。
- 针对收货方为个人消费者的线上业务,按发货时点确认收入,同时结转成本。
- 线下销售采取款到发货的方式,月末会计跟销售部口头确认经销商已收到货后根据当月的收款明细和发货清单作为收入确认依据。
- 线下渠道或贸易业务均以发货确认收入,此时目标公司并未将商品所有权上的主要风险和报酬转移给客户
证监会问询:上海妙可蓝多食品科技股份有限公司(以下简称“公司”)于2020年5月27日收到上海证券交易所出具的《关于上海妙可蓝多食品科技股份有限公司2019年年度报告的信息披露监管问询函》(上证公函【2020】0591号,以下简称“问询函”):
(1)公司与经销商的合作模式(买断式销售、委托代销等)及其协议主要条款;(2)结合公司业务模式、收入确认条件以及经销商销售的折扣或返点政策,说明对应收入确认和收入冲减的时点、报告期内具体金额及会计处理。
线上营销费用的控制及确认消费品牌居高不下的广告费和低转化率显然已经成了进一步发展的巨大掣肘,对于品牌来说,SKU多、上新快是一大优势,但在没有形成品牌效应的背景下,每做一个新的SKU就要面对重新购买流量的高成本营销支出,尤其是当营销力度不够、持续性不强时,消费者的注意力很容易被其他竞品转移,烧钱堆流量导致盈利能力有限,即使产品的毛利率相对较高,不足以覆盖推广费用公司仍无法实现正向盈利。
尽调常见问题:- 目标公司在各平台营销推广投入力度较大,尽管毛利率相对较高,但扣除佣金及推广费用后边际效益尚未产生正向贡献
证监会问询:香飘飘食品股份有限公司关于收到上海证券交易所对公司2018 年半年度报告的事后审核问询函的公告半年报披露,公司2018 年上半年扣非后净利润-6858万元,同比下滑49.44%,而同期营业收入却同比增长55.38%。并且根据半年报披露,公司2018 年上半年发生销售费用3.17 亿元,同比增长54.68%。其中,广告费本期发生1.14 亿元,同比增长77%;职工薪酬本期发生9508 万元,同比增长46%。请公司补充披露:(1)按照产品类别及主要项目分别列示最近三年广告宣传费用投向情况,并结合经销模式以及细分市场销售情况,说明报告期内广告费同比大幅增长的合理性;(2)结合公司经销商模式、销售人员数量以及薪酬政策情况,说明报告期内销售职工薪酬成本发生大幅增长的主要原因。
线上销售核查,ITDD的引入和工作重点随着互联网时代的不断发展,新消费企业大多通过多种线上平台进行产品及服务销售,以流量和收入作为主要估值指标的消费企业,或许面临业绩增长和持续融资的生存压力,因此部分企业内部确实存在业绩刷量和数据造假的“源动力”。
2020某做空机构发布了一篇针对于某连锁咖啡品牌的做空报告,直指互联网企业数据造假惯用模式,即一方面通过直接伪造、编造系统数据或系统日志,快速提升核心业务指标数据,另一方面就是在业务端进行业绩“注水”,也就是我们通常所说的“刷单”。前者的特点是完全没有业务支撑,是在没有任何实际业务开展的情况下,完全通过IT手段在数据库中虚构交易数据。而后者由于实际产生了业务和交易,只不过这种业务和交易是以企业“自充”的形式反映,所以需要通过执行贯穿于企业业务运营全过程和全量数据的详细数据分析和验证模型,才能有效识别。
尽调通常关注重点分析指标如下:
- GMV、订单量及交易用户数量分析
- ARPPU月人均消费金额分析
- 下单24小时分布合理性检验
- 业务集中度分析
- 收货区域分布
- 用户留存率、复购率分析
- 用户留存质量、新老用户贡献率分析
- 高频购买用户分析
综上所述,即便市场震荡,但消费行业整体仍属于主流产业,短期的起伏不影响市场最终格局,当下新消费的繁荣、品牌的百家齐放,或许只是消费升级红利集中释放下的短暂现象。更频繁发生的是,行业与公司在新环境下加速洗牌,消费行业迎来更多机遇与挑战。
作为投资者在甄选消费项目时,除了关注其是否够满足消费者多元化、个性化的消费需求外,更应关注其管理能力、运营能力、研发创新能力、综合能力等能否同步提升,内外兼修才能沉淀为百年品牌。
<全文结束>
以上内容为行业咨询顾问整理分析,仅代表其个人观点。
我们是一家国内领先会计师事务所下属专业咨询公司,提供财务尽调、融资顾问等一站式交易财务顾问服务。最近的大消费行业案例包括为多家私募股权基金投资某饮品连锁新消费品牌企业、某区域特色即食食品以及某速冻食品企业等提供财务尽职调查和估值分析服务。
欢迎联系交流:
公众号:并购顾问茶话会
联系方式:(86) 156 1801 7067


 微信客服

