


近期经济数据纷纷出炉,开年经济运行究竟如何?未来货币方向面向何方?一起来盘点一下。
景气状况
1月官方制造业PMI录得49.5,略高于前值49.4,连续第二个月处于荣枯线下方;1月财新制造业PMI录得48.3,进一步恶化大幅低于前值49.7,创2016年2月以来新低,连续第二个月处于荣枯线下方。
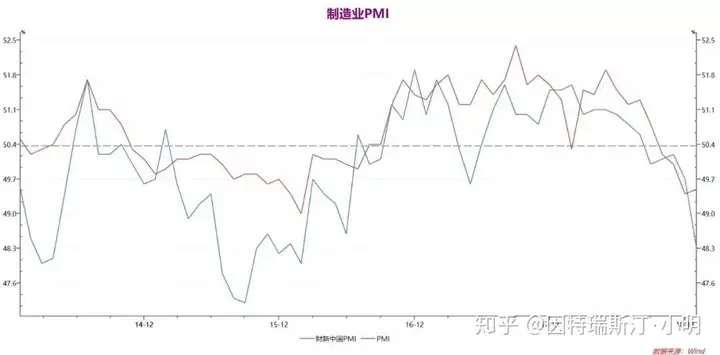
评:官方与财新制造业数据运行出现背离,但细分数据其实非常契合。官方数据显示大型企业扩张速度回暖,小企业整体收缩加剧,财新统计的中小企业样本更大,刚好契合了前者特征。作为经济景气度先行指标,制造业连续处于萎缩状态,2015年来的商品周期反弹结束,经济再度面临下行寻底过程。
通胀状况
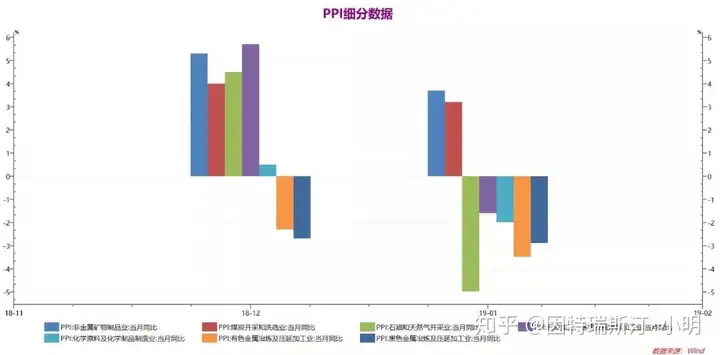
1月CPI和PPI双双不及预期,CPI同比1.7%,前值和预期值均为1.9%,连续第二个月处于“1时代”;1月PPI同比0.1%,预期值0.3%,前值0.9%,即将转入负区间。1月PPI细分数据下行受石油链条拖累影响较大,相关信息可回顾前文《历史是否会重复,论通缩预期与货币宽松》。
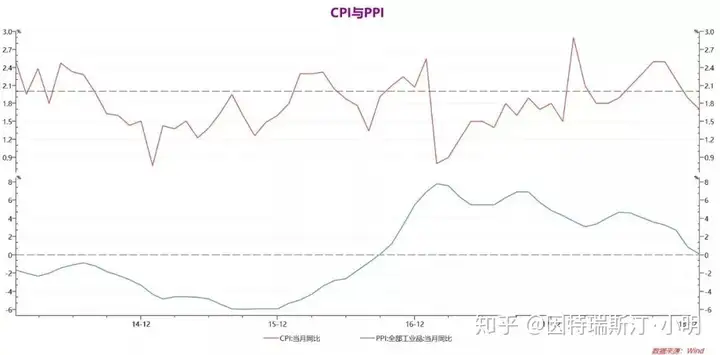
评:CPI惯例受春节因素影响较大,食品、出行与服务贡献较多,尽管如此数据仍然低于2%的温和通胀水平,未来在“猪瘟带来行业集中度提升和供需矛盾涨价预期”的逻辑下会出现猪价上涨,CPI增速并不会出现过分下滑。
PPI同比数据在去年高基数的影响下必定会持续走弱,再度转负滑入通缩区间。未来需要关注能够推动PPI企稳上行的因素,比如三驾马车-投资-基建的力度。之前提到PPI相关的数据与货币政策方向联系较为紧密,尤其需要重视。
信贷状况
1月新增贷款32300亿,1月社融规模46400亿,纷纷创下历史新高,M2增速8.4%略微有所抬头,M1增速下滑至0.4%,剪刀差继续增大。
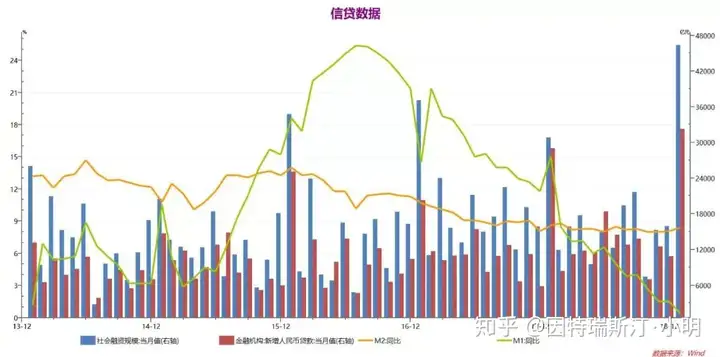
评:信贷和社融两个数据不仅是双双超市场预期,而且都可以用“天量”这个词来形容,钱反正是放出来了,支持实体经济的思想也传达了,至于效果嘛,开闸托底是ok的,货币方向的预期要让子弹先飞一会儿。市场认为房地产融资趋缓是压制当前M1增速的锅,但M1M2剪刀差持续增大仍然一定程度上体现了企业流动性变差,对应可能出现通胀下行、经济放缓、资产价格下降等经济现象。
外贸状况
1月外贸数据反而双双好于预期,按美元计出口同比9.1%,远高于预期的-3.3%和前值-4.4%,进口同比-1.5%,远高于预期的-10.2%和前值-7.6%。对美贸易数据出现断崖式变化,对美出口小幅下滑,从美进口几乎腰斩。
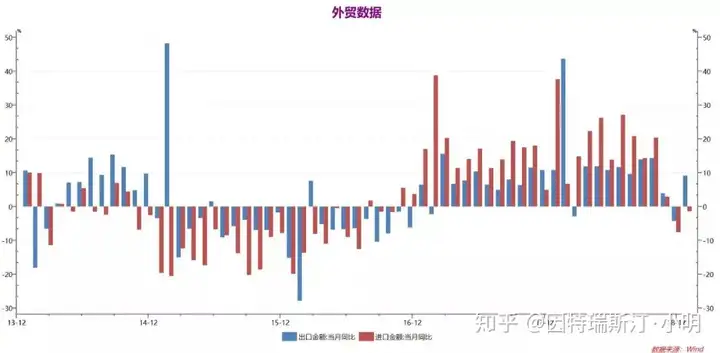
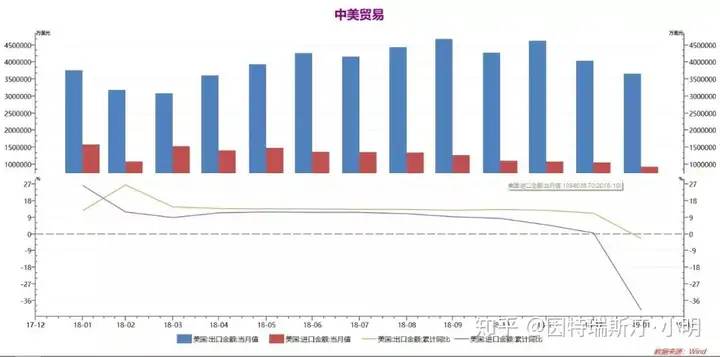
评:贸易数据非常典型的体现了“预期太过悲观”的状况,出口作为三驾马车中的一匹,对经济运行的评估至关重要,也就影响到了货币方向预期。从对美数据来看毛衣占影响愈发严重(怎么看都没觉得川建国达到了目的),未来这部分会通过磋商协议来进行修正。考虑到全球经济放缓和双方磋商可能拖延的影响,未来数据或有反复,并不能一锤定音认为这就转暖了。
Conclusion
结论很easy,经济数据没有过分的差,也没有回暖的迹象,悬而未解状态下配上天量信贷数据,没有理由基于1月经济数据展开对降息手段的遐想,维持当前的状态,让子弹再飞一会儿。对我A来讲,并没有明显方向倾向,支持继续沿此前反弹上行路径运行。
- END -


 微信客服

