


短期价格不变(刚性),凯恩斯的需求理论,假定价格水平不变
第一节 均衡国民收入的决定(理论)
怎么达到均衡
宏观经济学研究方向:研究怎么使总供给与总需求相等或者使总供给的增长与总需求相适应
短期国民收入决定理论:总需求变动角度
均衡国民收入:和总需求相等时的国民收入(总供给、实际支出:计划支出+计划外存货投资),可以理解为总需求和总供给处于相等(均衡)状态时的国民收入
四个主体、四个市场(产品市场、要素市场、国际市场、国际市场)
⭐✳ ✳ ✳
国民收入均衡公式的国民收入(即总供给、实际支出:计划支出+非意愿存货投资)是与计划支出(即总需求)相一致的。
而国民收入恒等式的国民收入是与实际支出相一致的。
二者的差额是非意愿存货投资。
总供给就是实际产出(实际支出、实际收入)
实际收入=计划收入(或者说没有计划收入这个说法。)
计划支出不一定等于实际支出。相等时意味着计划支出=实际支出=实际收入,实现了总供给和总需求的均衡。
总支出一定等于总收入,但计划支出不一定等于总收入
产品市场三方面的均衡:Y=E=C+I=C+S➡I(r)=S(Y) ,此时计划支出等于实际产出(实际支出、实际收入),投资等于储蓄(S = I),此时既是计划投资等于储蓄也是实际投资等于储蓄
一、均衡国民收入决定原理(总供给=总需求)
——从单纯定义和理论来讲,供求决定均衡国民收入是基本原理,但不同学派给予了不同的假设,从而在基本原理的基础上分别得出了不同原理,从而有了二
(一)循环流程图
宏观经济学研究如何使两者相等。
封闭经济(三部门)下宏观经济运行的循环流程图
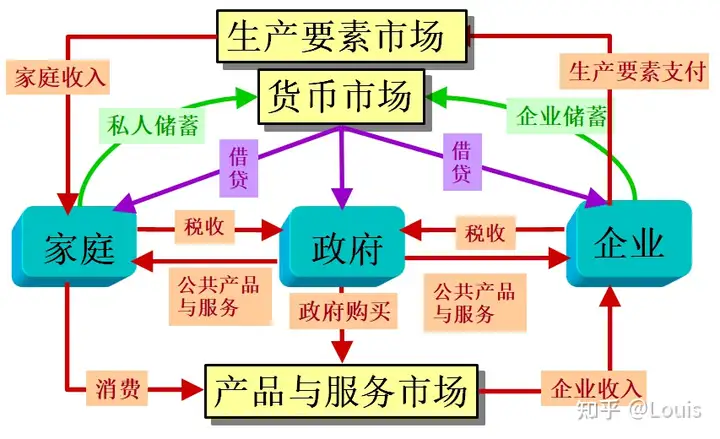
(二)国民收入和国民财富的生产
国民收入和国民财富既有一致性,也有区别。国民收入强调流量方面,国民财富强调存量。在后面讲解时一般认为两者是一样的。
(三)国民收入和国民财富的分配
基本经济制度:决定国民收入和财富分配的基本立场和倾向
初次分配和再分配的作用:国民收入和财富的初次分配按照生产要素进行分配,再分配则依据政府的利益倾向和政治需要
相应政策的影响:这是国民收入和国民财富再分配的一种具体形式
(四)市场经济条件下均衡国民收入的决定原理:总供给和总需求均衡时决定的国民收入即均衡国民收入(一直没看懂,不管了)(可看高鸿业)
①从事前角度(计划支出、总需求角度)(即一定时期的经济活动尚未开始):这是计划达到和想要达到的,能使经济社会的总收入正好等于企业和个人想要有的支出情况下的总产出(总收入)
②从事后角度(实际产出、总供给角度)来看,国民收入核算账户所计算的就是实际的(或者说实现了的)均衡国民收入
计划支出等于实际产出,不相等是存在差额。不相等两个方面:供过于求和供不应求,存货问题。
二、均衡国民收入决定原理:古典经济学和新古典经济学观点
——需求充分条件下的决定方向:供给决定均衡收入。它研究均衡国民收入如何受到有限供给的影响,长期更符合这个观点。
(一)古典经济学(经济自由主义):萨伊定律
供给决定需求:供给总是会创造出它自身的需求
➡这意味着只要努力增加供给,需求自然就会相应增加,均衡国民收入也会增加,经济就不会出现问题。
实践说明它的成立(假设)条件:供给普遍不足(当经济处于萧条时期,这一理论就不再适用,此时经济处于凯恩斯的有限需求时期)
(二)新古典经济学:供给在长期中的决定作用
①反对政府干预,强调供给的重要性
②基本接受“萨伊定理”
③强调“萨伊定理”在长期内的正确性,在长期中供给线垂直于横轴
三、均衡国民收入决定原理:凯恩斯主义观点
——供给充分下的决定方向:(有效)需求决定均衡收入。它研究均衡国民收入如何受到“有效需求”的影响,短期(或经济萧条时期)更符合这个观点;供给线平行横轴
(一)有效需求的原理和框架
总供给均衡决定均衡国民收入。而凯恩斯主义学派认为,在短期或经济萧条时,总供给处于充足或者基本无法变动的状态,因此在短期内,均衡国民收入由有效需求决定
(二)凯恩斯主义关于均衡国民收入决定的基本原理:“有效需求决定供给”的理论——凯恩斯定律
——社会需求变动时, 只会引起收入和产量的变动,而不会引起价格变动。且需求不能完全依靠自由经济创造,需要政府采取措施刺激需求。
凯恩斯定律的假定条件
①经济中只有居民和企业两个部门(即Y = C + I),且投资是外生变量决定的,不随利率和产量变动而变动(在第十章我们假定投资是固定的)
②社会总能够以不变的价格提供满足需求的产品与服务(有效需求总能得到相应的供给,而且社会需求的变动只会引起产量变动,不会引起价格变动)
③社会上没有折旧和公司未分配利润:GDP、NNP、NI都可以被当作均衡国民收入来处理
④只考虑短期
⑤将储蓄当作转化为企业投资
I:固定投资加存货投资,当相等时没有非计划存货投资,不均衡时I就要加入非计划存货投资
关于Y = E = C + I
均衡时总供给(产出/收入)等于计划支出(计划需求),不均衡时总供给(产出/收入)等于计划支出(计划需求)加上非计划存货投资。这个公式既可以表明均衡国民收入的决定原理,也可以表明期望(计划)取得的均衡国民收入的条件
· 凯恩斯主义45°线交叉图
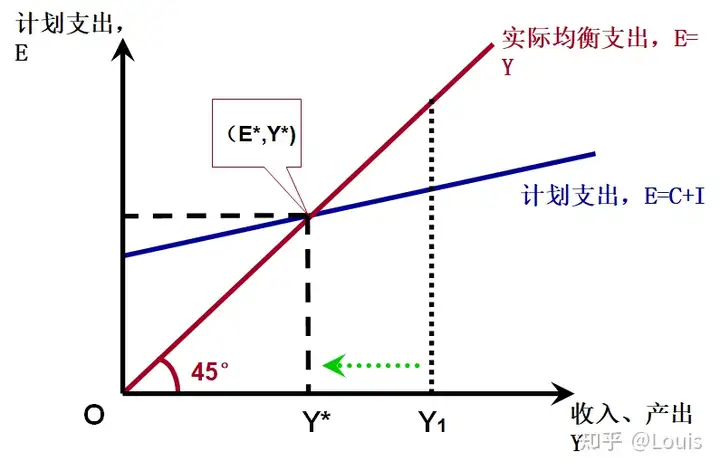
45°线表示实际收入、产出与支出相等的点的集合???
➡
①在国民收入核算中,实际国民收入(产出)等于计划支出(计划需求)加上非计划存货投资
②社会经济要处于均衡的收入水平上,就必须使实际收入(产出)水平对应一个相等的计划(或者意愿)支出量
③E(计划)=Y(收入)
④不交叉时的差额就是非计划存货投资,非计划存货投资大于零时企业缩减投资规模,小于零时企业扩大投资规模,等于零的时候就达到了一种短暂的均衡。通过调整非计划存货投资,来实现均衡
(五)投资等于储蓄
在两部门经济中(注意此假定),E = C + I(注意此处I为计划投资,C是计划消费,核算方法为支出法),Y = C + S(注意此处C是实际消费,但是实际消费和计划消费任何时期都相等,S为实际储蓄和计划储蓄两者任何时期都相等,核算方式为收入法),当实现均衡时,则E = Y➡I = S
当I不等于S时,可根据不等关系推算出E和Y的关系,从而确定市场状况
我注:必须注意,这里的I是计划支出下的I,即不包括非意愿投资
(四)新凯恩斯主义观点
不止考虑短期,更为折中,兼顾长期
✳ ✳ ✳
经济的需求面
金融投资不认为是这里的投资,我们认为这只是金融资产的转移,没有直接影响实体经济的总产量
我注:在实际世界,(实际)收入等于(实际)支出等于(实际)产出,但是在计划中,(计划)支出就不一定等于收入
我注:这一部分很多概念、推导都搞得很混乱,私下以为一方面是经济理论发展就很混乱,另一方面也是教科书整理的太繁杂。有机会应研读原作和原论文。
✳ ✳ ✳
以下部分是按照凯恩斯主义观点进行研究的,且从需求角度,即计划支出
✳ ✳ ✳
第二节 家庭部门:消费与储蓄需求,部分按照“绝对收入假说(短期)”
一、消费函数和消费倾向
消费
①消费是总需求中主要的和最大的部分
②消费需求也是决定均衡国民收入的所有因素中最首要的因素
③假定价格水平和其他影响因素稳定不变,则收入水平就是决定消费需求大小的最主要因素
消费函数:消费需求量的决定(家庭收入是最重要因素)
C = α + βY β就是边际消费倾向,α自发性消费,就是收入等于零时的消费,βY称为引致性消费,是由收入带来的
➡一条心理规则(不是三大之一):随着收入增加,人们的消费也会增加,但是消费不如收入增加的多
消费倾向
(一)平均消费倾向(APC)
任意一个收入水平上,消费支出占可支配收入的比例:APC = C / Y
几何表示:该点与原点连线的斜率
——平均消费倾向递减:随着收入增加,人们的消费也会增加,但总消费占总收入的比例是递减的
(二)边际消费倾向(MPC)
每增加一单位可支配收入中消费部分所占的比例:MPC = ΔC / ΔY
几何表示:该点切线的斜率
——(边际)消费倾向递减规律:为凯恩斯第一大心理规律。➡随着收入的增加,每增加1单位可支配收入中消费部分所占的比重会越来越小
(三)区别和意义
①平均消费倾向(APC)大于零,边际消费倾向(MPC)大于等于零小于一(边际消费倾向是消费增量,只能是收入增量的一部分,所以1>MPC>=0;而平均消费倾向则可能大于等于小于一,因为消费可能大于等于小于当期收入)
②APC和MPC都呈现下降趋势(平均消费倾向递减和边际消费倾向递减)
③MPC始终小于APC(APC=α/Y + β > β=MPC,也可以画图推导)
④消费曲线上任意一点的斜率,就是与这一点对应的边际消费倾向(MPC),而消费曲线上任意一点与原点相连而成的射线的斜率,则是与这一点对应的平均消费倾向(APC)
⑤MPC也可以为常数,消费曲线为一条直线,如图:
(四)两幅图
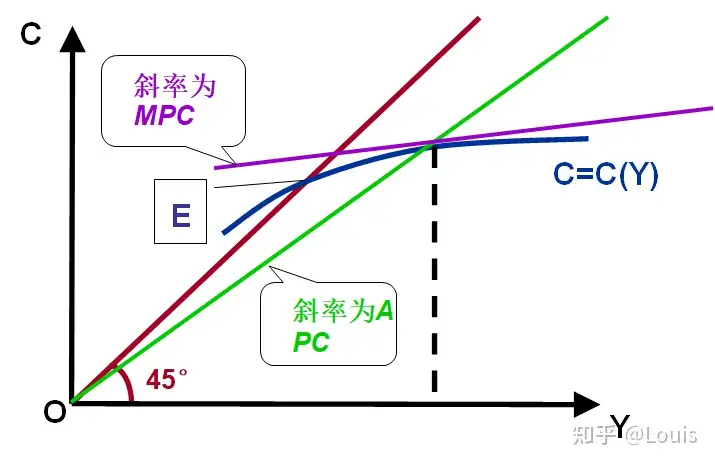
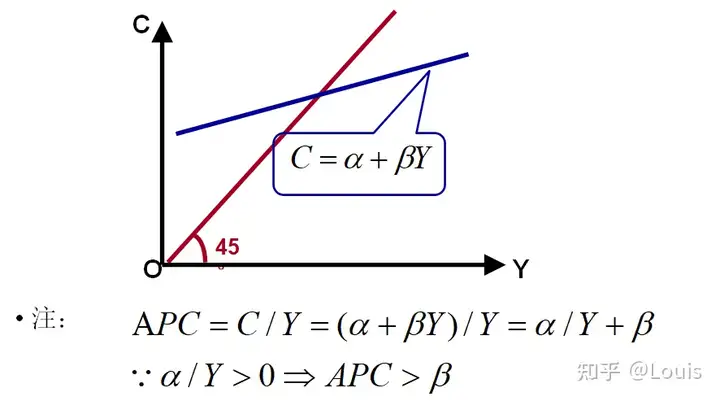
①45°线表示收入全部用于消费。右上区间表示消费大于收入,左下区间表示消费小于收入。
②C=C(Y)曲线是消费函数曲线,表示消费和收入之间的函数关系。交点E表示这个时候消费支出和收入相等。
③随着消费曲线向右延伸,这条曲线和45°线的距离呈几何倍数增长,表示消费随着收入增加而增加,但是增加的幅度越来越小于收入的增加幅度(即边际消费倾向递减)
二、储蓄函数和储蓄倾向
含义
收入中未消费的部分
数学表达
S = S(Y)
储蓄倾向
(一)平均储蓄倾向(APS = S/Y)
任一可支配收入水平上储蓄所占的比例
(二)边际储蓄倾向(MPS = ΔS / ΔY=dS / dY)
每新增加一单位可支配收入中储蓄占的比例
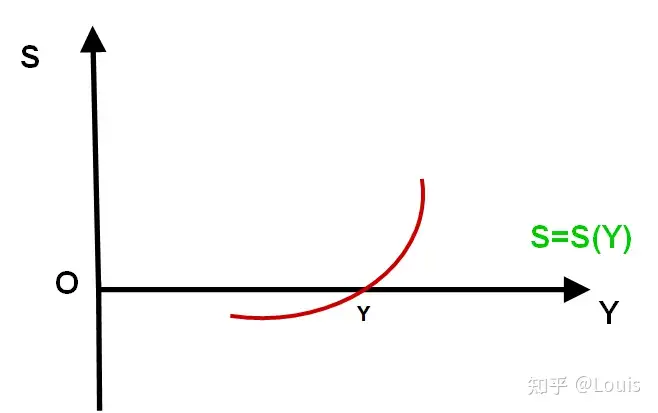
(三)储蓄倾向曲线模型
①非线性的储蓄倾向曲线模型,与上部分消费倾向曲线的第一个相对应
②线性的储蓄倾向曲线模型,与上部分消费倾向曲线第二个相对应
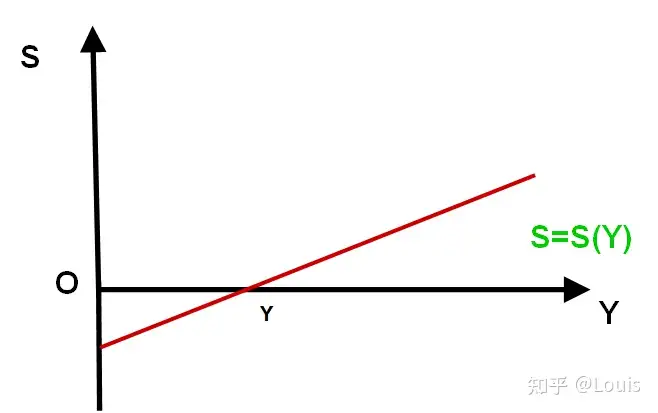
线性公式为:S = Y – C = - α +(1 - β)Y
三、消费函数和储蓄函数的关系(储蓄函数和消费函数、储蓄倾向和消费倾向是两组对偶的变量和概念)
首先需要注意的是:它们只能粗略地说明经济中的相关情况,而不能将它们看作连续的和精确的函数关系。其倾向的递增性也不能看作始终连续的。即这个模型只是一个粗略模型,表达了经典理解的同时存在很大缺陷。
①Y = S + C,二者互补
②APC+APS=1,且APC递减、APS递增
③MPC+MPS=1,且当MPC递减时,MPS递增
④APC>MPC,APS
➡在收入确定的情况下,消费函数和储蓄函数只要有一个被确定,另一个就会同时被确定
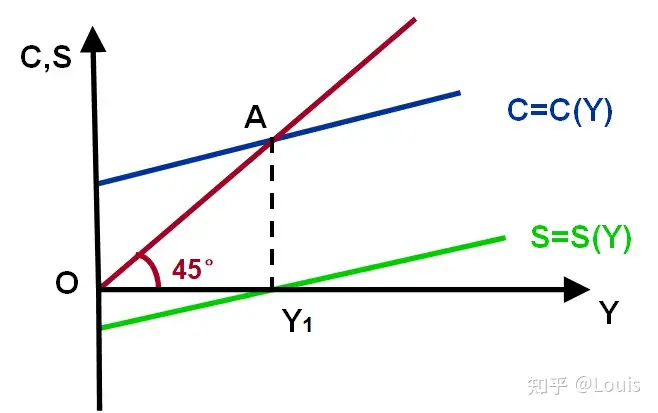
这个图应该是哪里不对
当消费函数为线性时,线性储蓄函数为
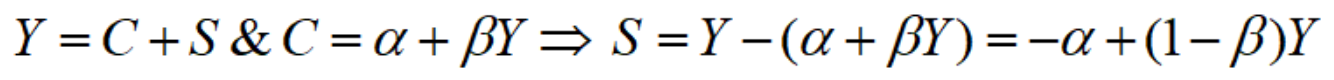
* 可见消费函数和储蓄函数有着紧密的联系
* 线性消费函数: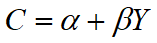
* 线性储蓄函数:
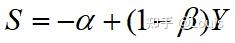
四、家庭消费函数和社会消费函数
从家庭消费函数去求社会消费函数时,需要考虑的限制条件:
①国民收入的分配状况。不同收入阶层的边际消费倾向不同,所以国民收入分配越不均等,社会消费曲线就越向下移动。
②政府税收政策。向富人征税,以政府支出形式花掉,会增加社会中消费的数量,从而上移社会消费曲线。
③公司未分配利润在利润中所占比例。未分配利润是一种储蓄,所以占比越大,消费就越少,使得社会消费曲线下移。
五、影响消费的其他因素及其对相关政策效果的影响
(一)影响消费的其他因素
①利率水平:对储蓄产生收入效应和替代效应
替代效应(一般人):对个人来说,储蓄存款利率,使得手中财富不贬值,当利率比较高时,在将来能得到一个比较高的利息收入。所导致的现期储蓄和未来消费的增加,导致现期消费的减少
收入效应:利率增加,在维持将来得到同样利息收入的前提下,我可以少储蓄,就可以多消费
在社会角度,不确定哪一种效应强,所以不确定利率对社会储蓄和消费的影响
②价格水平:影响家庭财富来实现对消费的影响
价格水平上升导致家庭实际财富的减少,导致消费的减少
货币幻觉:价格水平的提高不是一次性的,在当下体会不到。消费者只注意到货币收入的增加而忽略了物价上升,误以为实际收入增加。
不确定
③家庭财产:一户家庭所拥有的财产就是资产(房产、股票、债券和银行存款)减去负债(任何贷款)。家庭财产增加,消费就会增加。
④期望未来收入:大多数人都希望自己的消费在各年之间比较平均,即使他们的收入波动很大。所以只有当前收入和预期收入不出乎意料的高或者低时,当前收入才能较好的解释当前消费
(二)影响消费的其他因素对相关政策效果的影响(简单看看)
①实际财富(资产)
②实际资本存量
③名义基础货币
④公债数量
⑤以上这些因素都会对消费产生影响。
六、其他消费理论
凯恩斯的绝对收入消费理论(绝对收入假说——把现期收入和现期消费联系起来)
Ⅰ相对收入假说
杜森贝里——当期消费决定于当期收入及过去的消费收支水平
示范效应:明星
攀比效应:周围人的消费水平
棘轮效应:由奢入简难
Ⅱ恒久收入假定
弗里德曼——对收入的总结和预测
人们观察到的若干年收入的数值的加权平均。
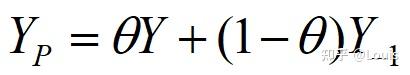
暂时性的提高不会决定性地影响消费,如果政府的税收政策只是暂时的,那么就不会影响消费
Ⅲ生命周期假说
人们在特定时期的消费不仅与他们在该时期的可支配收入相联系,而是会在更长时间范围内计划他们的生活开支,以达到他们在整个生命周期内消费的最佳配置。
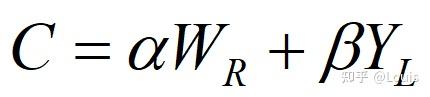
社会上青少年和老人比例增加,则消费倾向会提高;如果社会上中年人比例增大,则消费倾向会下降。因此,总储蓄和总消费会部分依赖于人口的年龄分布,当更多人处于储蓄年龄时,净储蓄会增加。
⭐异同点
不同点:
恒久收入侧重个人预测与计划,生命周期储蓄动机及财富的作用
相同点:
①消费函数不仅限于与现期收入相联系
②暂时的和偶然的收入变化对消费倾向影响小
③临时性税收政策对消费影响小
第三节 企业部门:投资需求
#####我注:应该注意,d在此作为弹性,和微观经济学中的弹性有异曲同工之妙。实质上就是反映着因变量对自变量变化的反应程度,同时由于经济学自变量和因变量在数轴上的位置颠倒,因而弹性越大曲线反而越平缓。
影响投资的因素:利率、预期收益、风险
一、投资和资本边际效率
投资需求也是总需求中的重要部分,是计划投资支出
(一)资本边际效率
资本边际效率(MEC)是一种贴现率(I,也称预期利润率),它能够正好使一项资本品在其使用期内各预期收益的现值之和等于这项资本品的供给价格或重置成本。通俗而言,资本边际效率是指厂商计划一项投资时预期可赚得的按复利方法计算的利润率。
个人以为这句话逻辑顺序就颠倒了,应该是先预测出的资本边际效率,后推断出资本品的收益
提出资本边际效率概念的目的:
①投资的成本和收益的衡量
②时间的不一致和未来的不确定性:
③投资的成本是当前的,而投资的收益却是未来的;投资的成本是客观的,而投资的收益却是主观判断的(即资本边际效率是主观预测的)(尽管会有某些方面的客观条件或依据)。
④这还涉及投资者的主观经验和预期,以及信息的全面、准确、及时等问题。这的确是个难题。投资的风险往往产生于此。
贴现率与资本的盈利率
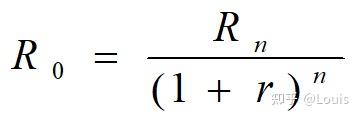
①R0是n年后Rn的初期现值
②该贴现率的最低值应该等于现行市场利率水平
③凯恩斯不能解决未来的不确定性,以及信息及预期的准确性问题。这也是在市场经济条件下投资理论始终必须面对和需要解决的问题。
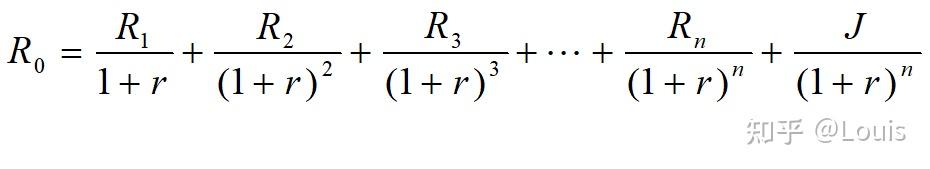
①R0是资本品的供给价格,代表资本在不同时期预期收益的贴现值(现在的投资数额)
②Rn为不同时期的预期收益
③J代表该资本品在n年末的报废价值
④r可以代表利率,但应该一定代表贴现率和资本边际效率(资本边际效率大于等于利率,而在均衡市场下资本边际效率才等于利率)
#两个R0的不同在于第一个,,,第二个,,,。第二个才是求出的重置成本
。。。。。。。。资本边际效率递减:凯恩斯第二大心理规律
✳✳✳
西方经济学:从单个个体去考虑,然后加权加总,这是缺陷。宏观经济学很多是直接从微观经济学来理解的,但实际上应该加入很多变量
(二)资本边际效率曲线
含义
一笔投资可选择的所有项目的集合
数量关系
资本边际效率取决于供给价格,而投资量在这部分则反映成I = I ( r )
曲线图像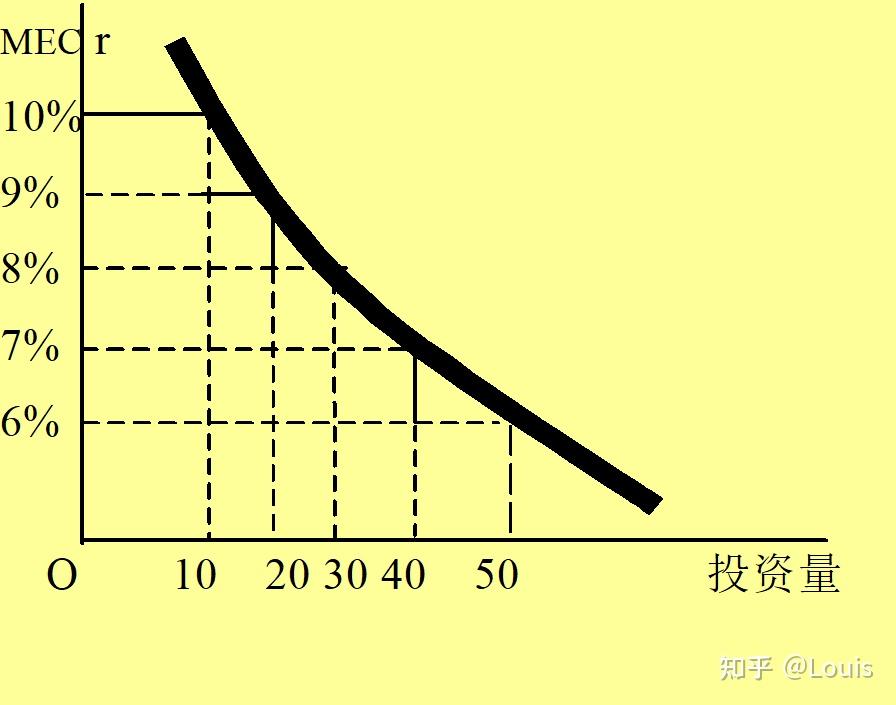
在预期收益固定的情况下,资本边际效率向下递减:MEC资本边际效率
⭐(三)投资边际效率曲线MEI
含义
因资本品价格上涨而导致缩小的贴现率(资本边际效率)就叫做投资边际效率
成因(和资本边际效率的联系)——首先记住用固定收益增加来推导
因为在既定的预期投资收益下,投资需求增加时,资本的价格也会增加,而这就反过来导致利率(贴现率)的下降,也就是资本边际效率的下降(也可以从既定的资本边际效率下来理解)
。投资边际效率低于资本边际效率是投资竞争的结果。
我注:我真服了,本来就是很简单的概念,书上和老师讲的复杂的很。真是服了。
曲线图像
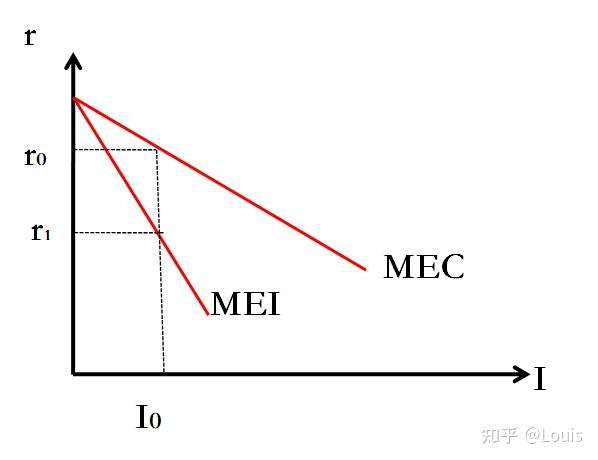
* 实际投资的边际效率会小于资本边际效率,即,投资边际效率曲线会低于资本边际效率曲线
①MEI和MEC同样都表示利率和投资量之间反方向变化的关系,MEI曲线更为陡峭一下,在使用投资边际效率曲线的情况下,利率变动对投资量变动的影响较小一些
②更精确表示投资和利率之间关系的曲线是投资边际效率曲线,也就是宏观经济学中的投资需求曲线
二、影响预期收益的因素
对投资项目产品的需求预期
这也是对投资所生产的产品未来市场销路状况的估计。未来的市场需求旺盛,预期收益就会比较高,比较有保证
——增加一定的产出量要求增加投资,这种产出增量与投资增量之间的关系叫加速数,说明产出变动和投资变动之间关系的理论叫加速原理。
产品成本
如果工资等成本在投资实施后上升,就会最终导致预期收益下降,会降低投资需求
——对于资本密集型投资项目(或者资本和劳动可以完全互相替代的项目),工资上升意味着多用设备比多用劳动力更有利可图,实际工资上升意味着投资的预期收益增加,从而增加投资需求。可见,工资的变动对资本需求的影响具有不确定性
投资税抵免
该政策实际上是将政府对投资者应收的税额全部或部分归还给投资者。这等于增加了企业的盈利。收益投资税抵免政策会影响预期收益率。
——这种投资税抵免政策对投资的影响,很大程度上取决于这种政策是临时的,还是长期的。
投资风险
未来的不确定性会造成投资的风险。投资风险一旦发生,就会减少预期收益
——凯恩斯认为,投资需求与投资者的乐观和悲观情绪有较大关系,投资需求会随着人们承担风险的意愿和能力变化而变动
融资条件对投资需求的影响
投资者能否顺利融资或能够融资的规模,将会影响到投资者是否进行投资和投资规模的大小(融资限制效应、资金可利用效应、信贷配给效应)
——当投资所需资金受到限制,企业能否顺利投资,取决于企业是否有足够的资金保留余额以及折旧基金。融资条件的限制会使企业考虑当前的获利情况,而不是未来的获利情况,来决定是否投资,此时若经济景气情况欠佳,就会影响投资。很多时候储蓄不一定就可以转化为投资,金融市场是否完善
三、投资和利率(这里的利率被假定为外生因素)
几个假定和推理
①在这里我们主要是从投资成本角度看利率,即看利率对投资成本的影响(机会成本和贷款利率)
②假定投资的预期收益率(资本边际效率)不变
③投资决策主要取决于新投资的预期利润率和购买资产所需要借入的款项利率的比较
④在决定投资的各种因素中,预期利润率既定时,利率就是首要因素
利率分类
①名义利率(一般讲课时不考虑名义利率)
名义利率是借贷者按约定所支付的利率
②实际利率
实际利率大致上等于名义利率减去通货膨胀率。
投资和利率的关系
投资是利率的减函数(用于企业投资的资金多半是借贷来的,利息是投资的成本;当不是借贷来的时候,在不考虑更复杂的因素时,利息也是机会成本)
数学关系:
I = I(r)=e-dr
e:自主投资,d:投资的利率弹性
(此图在边际资本/投资效率也有)
图像的数学表达式:r = - (I-e)/d d越大,曲线越平缓,I对r变化的反应越强烈;d越小,曲线越陡峭,I大于r变化的反应越小
利率r
假设可以借给别人的情况下。现实当中,央行采取某种政策,降低贷款利率,刺激投资(借钱的成本比较低)。从企业的角度进行分析,利率越高,他可能越会向外借贷,减少投资。从消费者的角度分析,利率越高,我越愿意进行储蓄。凯恩斯认为,利率是一个自变量,是由货币市场决定的。货币市场中价格就是利率水平r。利率水平比较高时,机会成本高,投资比较少(对货币的需求比较少),对货币的供给多,反之亦然。利率水平的高低,对不同方的影响是不一样的。
四、托宾的q理论(一般了解)
托宾的q理论是在依托资本(证券)市场能够正确定价前提下,将资本市场(股票市场)价格决定的企业价值(或者说价格)与重新投资建立一家同样企业所需的资本(或重置资本)相比较,来说明在企业家选择条件下的投资行为。
1.托宾q理论的公式是:
q = 企业的股票市场价值/新建造企业的成本(或重置成本)
2 . q小于1时,买旧企业比新建企业更便宜,这时就不会有新投资。 q大于1时,新建企业比购买旧企业更合算,所以会有新投资
优缺点:确定了一个条件,但是股票市场难以很好地衡量企业的价值。也只能确定个别企业的。
优点
①反映了资本的当期报酬率与预期报酬率之间的关系,避免了投资的当前成本与未来收益的时间不一致问题(?)
②侧面反映出货币政策可以通过对利率与股价的影响来影响q值。
缺点
①回避了股票市场价值的不正常和未来收益的不确定性
②q理论只能说明个别企业的投资方式选择,不能说明宏观投资问题。(当然,这也是凯恩斯主义经济学和许多非凯恩斯主义经济学理论共有的缺点)
第四节 政府需求(不是很重要)
✳ ✳ ✳
一、古典经济学和新古典经济学对政府财政及政府作用的看法:
只要政府能够保证市场的充分竞争秩序,它就没有更多的经济职能,国民收入的高低主要取决于社会的生产能力和供给能力的高低。所以,他们主张政府的财政收支平衡。
二、凯恩斯主义经济学对政府财政及政府作用的看法:
特别是当消费需求和投资需求之和小于社会总供给水平,而两者一时无法增加时,政府需求同样影响社会的总需求
✳ ✳ ✳
一、政府需求的内容
构成
①政府采购
②政府正常开支
③政府公共投资和专项投资
④政府制定支出和相关制度对需求的作用
分类
①为维持自身正常活动所涉及的消费需求
②为自身或公共设施建设所产生的投资需求
二、政府对社会消费需求和投资需求的影响
(一)直接支出的影响
直接的消费需求和投资需求会通过政府采购实现,直接影响社会总需求
(二)税收的影响
增加或减少企业和个人的收入,影响到企业和劳动者的积极性,从而影响他们的投资需求和消费需求
(三)转移支付的影响
同样通过增加个人或企业的收入,从而增加消费需求。
(四)制度和政策的影响
具体经济制度和经济政策(如农产品补贴制度、鼓励出口的关税政策等)都会影响到社会的总需求。
✳ ✳ ✳
正是由于凯恩斯看到了政府对总需求的重要作用,才提出通过政府来拯救经济危机的办法:在社会总需求不足情况下通过政府的赤字財政政策来扩大政府支出和公共投资,带动经济中总需求的增长。应该说这在一定条件下也许会有一定的短期效应,但是,其长期效应是值得怀疑的:如果增加的投资在产品结构上没有变化,那么,只会加剧滞销产品的积压,除非生产有社会需求的新产品。如果新增投资用于公共产品和设施,在长期内也会形成饱和。在公共设施比较健全的国家,政府的公共投资就会受到限制。以至于某些国家将政府投资(政府采购)更多用到军事物资的生产上。
第五节 国外需求(不是很重要)
✳ ✳ ✳
在开放经济中,一国的总需求不仅取决于国内的消费需求、投资需求和政府需求,而且也取决于国外对本国产出的需求。国外需求在一定条件下,可以是一国的主要需求。
✳ ✳ ✳
一、国外需求的决定因素
决定因素(基本是外生决定的因素)
——我们已研究过的一般的需求决定因素,在这里仍然适用
①国外的收入水平高低
②国外的消费倾向高低
③国外的消费结构
④本国出口商品的价格水平高低和产品的类型结构
⑤进口倾向
⑥从出口供给的角度说,国外对本国产品和服务的需求,首先取决于本国能否提供多方面符合国外需要的产品和服务。如果做不到这一点,就谈不上国外需求
进口倾向和γ边际进口倾向(X/Y ΔX/ΔY)
取决于本国的国民收入水平、人均收入水平、消费倾向和边际消费倾向
出口倾向和边际出口倾向
国外对本国产品和服务的需求,在一定条件下决定了本国的出口倾向,即出口产品和服务的价值占本国国民收入的比率
NX=x0-M=x0-(M0+γY)
二、净出口的决定
——在开放经济中,本国对于国外的产出也有需求,所以,真正对本国总需求起作用的是本国的净出口
①净出口是本国出口额减去进口额之后的余额
②国外需求会被本国对外国产品和服务的需求抵消一部分,甚至全部
③出口更多是由国外因素决定,假定属于外生变量。进口倾向和边际进口倾向取决于本国国民收入水平、人均收入水平、消费倾向和边际消费倾向。一般主要考察本国的边际进口倾向
④宏观经济分析往往以国内需求为内生变量,本国对外国产品的需求越大,净出口相应地会越小,除非国外需求非常
大
三、几个主要的国外需求影响因素
①汇率
②本国对外实际投资:带动对本国机器设备、人员、技术、服务的出口需求
③国际贸易中的竞争程度
④外国的贸易保护主义强弱
第六节 影响需求的重要因素:乘数
——乘数机制是凯恩斯主义理论中强调总需求对均衡国民收入变化产生进一步影响(有时是决定性影响)的重要机制。外生变量对收入变化的影响。
一、乘数原理:以投资乘数为例
乘数(K=ΔY/ΔA,A:外生变量)
是指国民收入的变动量与带来这种变化的初始支出的比率,投资乘数就是K=ΔY/ΔI
投资乘数
投资乘数=1/(1-MPC)= 1/(1-β)= 1/MPS
可见,投资乘数大小和边际消费倾向及边际储蓄倾向有关,边际消费倾向越大,或边际储蓄倾向越小,则投资乘数就越大。实际上,投资减少也会引起国民收入相应地减少若干倍。投资乘数的作用是双向的。
——推导过程(无需掌握)
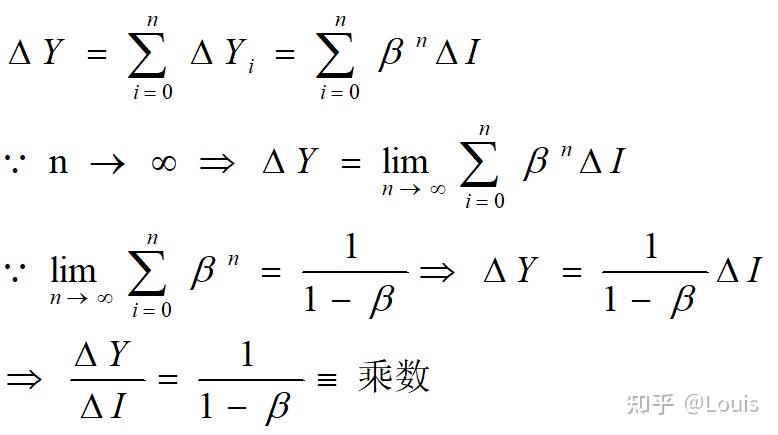
政府支出乘数
kG = ΔΥ / ΔG = 1 /(1 - β)
税收乘数
kT = ΔΥ / ΔΤ = - β /(1 - β)
政府转移支付乘数
ktr = ΔΥ / ΔΤtr = β /(1 - β)
平衡预算乘数
在定量税下,恒等于1。指的是在政府收入支出同增同减相同数量时,收入的变动反映是1
比例税时,在β后面加个(1-t)
总结
①转移支付乘数是边际消费倾向和边际储蓄倾向之比,其绝对值和税收乘数相同,但符号相反。
②kG>kT kG>ktr (因为β是小于一的数)
③改变政府购买水平对宏观经济活动的效果要大于改变税收和转移支付乘数的效果,改变政府购买水平是财政政策中最有效的手段。
④这些乘数是没有比例税的乘数,在下一章将考虑投资作为内生变量的情况,我们发现比例税下乘数会改变。
注意:
乘数的发挥作用是需要一定条件的。这就是经济中存在闲置的资源。如果资源已经充分利用,国民收入的增加将受到资源条件的约束,乘数的作用就收到限制。已经处在潜在国民收入时,自发性变量的变化是无法带来收入增加的。
⭐在比例收入税情况下,各种乘数都要比固定税情况下要小。在现实世界中,随着收入水平提高,税收也会趋于更高的水平。当私人投资或政府购买等自主支出上升或下降时,均衡国民收入增加或减少得比较小。这意味着比例所得税能够自动缓解自主支出对产出的影响。这种功能被称为自动稳定器(automatic stabilizer)。
⭐根据凯恩斯主义的国民收入决定理论,消费的变动会引起国民收入同方向变动,储蓄的变动会引起国民收入反方向变动。但根据储蓄变动引起国民收入反方向变动的理论,增加储蓄会减少国民收入,使经济衰退,是恶的;而减少储蓄会增加国民收入,使经济繁荣,是好的,这种矛盾被称为"节约悖论"。


 微信客服

