

前面两期给大家介绍了什么是投资和为什么要投资,这一期是小白学堂的最后一期,也是大家最期待的一期。也就是怎么进行投资。开始之前,提醒大家投资一定要注意一点,投资必须是闲钱,不能把生活必须的钱拿出来投资。相信大家也看过不少卖房,贷款,借钱投资的惨案。一开始大家都明白,但是一旦尝到了投资的甜头,在利益诱惑下就容易冲昏头脑。所以一定记住市场有风险,投资需谨慎。
怎么进行投资,其实第一步,也是最重要的一步。就是要清楚自己的投资目标。不同的目标和自身不同的情况,都会导致投资选择的不同。投资其实很复杂,如果进行细分,不同年龄、不同收入、不同家庭状况、不同的工作甚至于不同的性别,都会引起投资的变化。但是既然是小白课堂,我就简单的介绍,并且以金融投资为主,第一是和小白一起慢慢交流成长,第二金融投资门槛相对较低,第三是投资也不是短短一篇文章就能说的清楚的,第四,如果不是专业投资者,投资还是做得越简单越好,投资只是一个辅助工具。主要的精力和收入来源还是放在工作和家庭生活上,不要因小失大。这里我就把大家简单年龄分为三类:
一、18-30岁,这个年龄段,主要以学生,刚步入工作或者刚结婚生孩子为主。这类人有一个共同点,都不会有太多的积蓄,每个月也很难存得到大量的钱。(这里是讨论普遍现象,个例不要刚我)。学生,大部分收入是靠家里人的生活费,有的会兼职或者通过各种渠道赚外快。面对学校的应酬,生活开销,偶尔再给自己买点球鞋化妆品,游戏充充值,基本一个月留不了多少钱甚至会出现负债,网贷现象。刚步入工作的人群,收入同样不高,有的还要面对租房的压力,更不谈周末的聚会和社交带来的支出。而年纪再大一些,收入虽然提高,但是支出同样会增加,恋爱,结婚,房贷,车贷,然后有了孩子(虽然小编没有,但是网传四脚吞金兽应该还是挺厉害的)。
而这样的情况,来讨论金融投资。选择理财,收益太低,本身积蓄不多的情况下,理财带来的收益微乎其微,更不谈理财的门槛。股票,风险过大,需要有时间研究学习,专业知识要求比较高。所以最合适的方式还是基金定投(固定时间固定资金购买基金)
基金定投有三个优点,对应这个年龄段的情况。1.投资门槛较低,基金10元起投,定投每个月100-2000都可自由选择。2.专业知识要求低,投资基金是把钱投给专业的基金经理打理,自身不需要太专业的基金知识。选择的话关注这几点就可以,历史业绩(虽然不代表未来的走势,但是证明了基金经理的能力)、成立时长(有的基金虽然历史业绩不错,但是成立较短没有经历过牛熊市周期,相较于成立时间长的基金可能风险把控不足)、不选择单行业单品种基金(如单纯黄金、原油这种基金太单一,容易出现风险,像某行原油宝)3.简单,虽然说投资是一件复杂的事情,但是做投资不要做的太复杂。
二、31-50岁
这个年龄阶段,收入处于一个上升期,积蓄也逐渐增加,但是同样也成为了家里的主心骨(爸妈逐渐老去,收入下降,儿女还未有稳定收入。)。这种情况下,定投不再是最适合的工具。(但是定投其实各个阶段都可以用到,可以用当做储蓄。)
首先资产肯定最重的肯定是房产,但是建议不要超过自身资产的70%。鸡蛋不要放在一个篮子里,而且房产确实也不再是最好的投资工具了。
剩下的钱,我认为比较好的方式是40%的钱购买灵活型理财产品(在资管新规下,所有理财都要改变保本保收益的现状,这种情况下,选择证券公司资管是一种更好的选择)这就是随时可以灵活使用,这个年龄段,上有老下有小。钱万万不可全部用作固定投资,如果失业或者发生变故,这就是救命的钱。
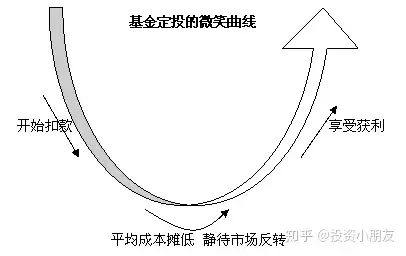
50%的钱做基金,选择分次进入,比如一次买20%或者10%,最好不要一次性所有的钱买进去。投资很重要的一点就是手上要有活钱,随时出击。剩下的10%,可以用做活动资金,或者是有兴趣做炒股(新手不要抱有高收益的想法,也许短期会赚钱,但是长久来看散户亏损居多,可以当做学习练习,但是不要沉迷)。基金的好处我就不多说了,简单上两个图。
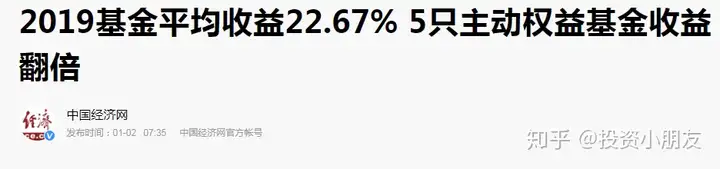
具体的比例可以根据自己的需求进行调整,有的偏保守,就提高理财比重,降低基金比重。有的激进一些,就降低理财比重,提高基金比重。投资也是因人而异,没有一个通用的标准。
三、51岁以上到了这个年纪阶段,孩子基本成年开始进入工作了,用钱的地方越来越少,逐渐面临退休,积蓄也基本有很大一笔。在这种情况下,最好的选择就是让资产保值,不用再想着资产的增值。保险是这个年纪最适合的产品,年纪大意味着自己的身体状况也是越来越差。一款保险产品来保障自己身体有恙时无后顾之忧是很有必要的,但是一定要注意返还式保险的大坑。“有病赔付,没病返钱,这保险根本就是免费的啊!”做个简单的比较:
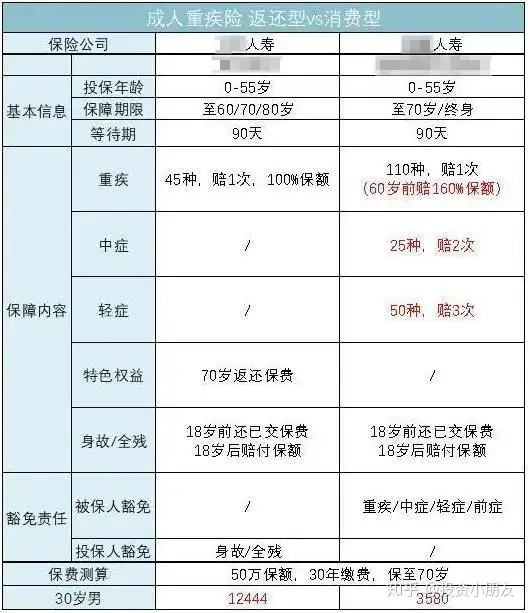
保额都是50万,缴费30年,返还型比消费型每年要多交8864元,30年下来就是265920元。
买了返还型的无非就是两种结局:
如果出险了:按照保额赔付,多交的265920等于打水漂,我们受损失。
如果没出险:拿回本金,30年一共交了373320元,30年时间,一分钱利息没有。30年以后通货膨胀会是什么样的?没有概念?1990年的猪肉多少钱一斤,现在多少钱一斤?
多余的钱去做理财,绝对会比保险公司的那一种更适合你。这里基金的占比就不建议太多,10-20%其实已经足够了,保证自己的资产不缩水,自己照顾好自己,不去麻烦自家年轻人,这就是最好的投资了。
怎么进行投资,就简单的介绍到这里,小白课堂也就到此结束。下一期开始,我们就来介绍一下具体的投资选择和更深入的金融投资的知识。关注投资小朋友,可以阅读历史文章,后期会持续更新更具体更细节的投资知识,也欢迎大家留言或者加私人微信和我一起学习交流投资知识。这里是一个在投资路上保持谦虚和学习态度的投资小朋友,投资路漫漫其修远兮,在这条道路上,我们都是持续学习的小朋友。


 微信客服

