


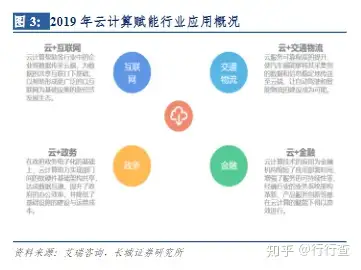
在全球经济缓慢曲折的复苏进程中,以云计算、大数据、物联网、人工智能为代表的新一代信息技术创新发展、广泛渗透,在持续催生新兴产业的同时不断激发传统产业的发展活力,数字经济呈现出持续快速的增长态势,对经济增长的拉动作用愈加凸显。数字经济已经成为全球最重要的产业基础、商业模式、新型经济形态。同时,云计算是新基建的核心底座,大数据中心、工业互联网、人工智能等新基建核心领域均与云计算密切相关。其中,大数据中心是IaaS的重要组成部分;工业互联网的关键是制造业的IT系统上云;人工智能需要依托云计算的强大算力和存储资源池来持续更迭。受益新基建的政策指引,云计算正广泛地渗透到生产和生活当中,伴随着5G建设的推进以及线上活动的日益增多,计算和存储的云化过程不断加速,IaaS作为云计算的核心基础其建设正获得新的强劲驱动。
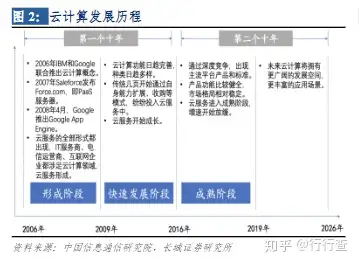
面对着数字化转型的浪潮,新兴数字技术的支撑作用愈发明显,而云计算作为其中重要的力量,将汇聚更多样化的算力和应用,促进新模式、新业态的形成和发展,加速产业的智能升级。从发展历程来看,云计算经历了形成阶段、快速发展阶段和成熟阶段,逐步从单纯的技术概念成长为能够影响整个业务模式的新一代IT标准,并被广泛接受并实践。现如今,我们正处于数据量爆炸性增长的时代,云计算也已进入第二个十年的后半阶段,未来将面临更广阔的发展空间和更丰富的应用场景。同时,《云计算开源产业白皮书》指出,在云计算加速落地的市场需求推动下,我国云计算发展正在步入从“单点突破”到“整体效能提升”的新阶段,成为数字经济时代的新型信息基础设施,并作为公共服务支撑下一轮数字经济的发展。
云计算可根据部署模式和服务模式划分。其中,部署模式下分为公有云、私有云、混合云等:
公有云:指基础设施由某一组织所拥有,面向公众或某一行业提供云计算服务的部署模式。云计算服务商利用公共网络、以低廉的价格向所有的客户提供具有弹性的计算资源和服务,允许用户根据服务使用量支付费用的云计算模式,可以实现规模经济和共享资源,有助于减少成本和提高资源利用率。
私有云:指将云基础设施与软硬件资源部署在内网之中,供机构或企业内各部门使用的云计算部署模式。云计算服务商基于中小型规模客户对云计算平台的需求,在客户数据中心和机房搭建私有云云计算平台的基础上,通过定制化开发满足客户的个性化需求,具有灵活性强、安全性高等优点,适配客户对不同规模云计算平台的需求。
混合云:指同时部署公有云和私有云的云计算部署模式。在这个公有云和私有云组成的云计算平台中,公有云和私有云之间既有部分数据交互,也进行部分数据隔离,客户可以分别利用公有云和私有云的相对优势构建业务系统,以满足特定的需求。混合云可同时提升业务系统整体的可用性和核心数据的安全性。
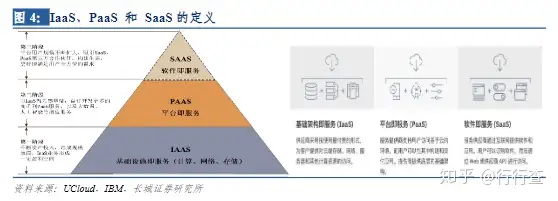
按服务模式分类,主要包括IaaS(Infrastructure as a service,基础设施即服务)、PaaS(Platform as a service,平台即服务)、SaaS(Software as a Service,软件即服务):
IaaS:供应商为用户提供对服务器、存储和网络等计算资源的访问。用户可以在服务提供商的基础架构中使用自己的平台和应用,有权管理操作系统之上的一切功能。IaaS模式可根据处理和存储需求扩展基础架构,支持管理任务虚拟化,有利于节省企业购买和维护硬件的成本。对于缺少自有数据中心的公司,IaaS 是一种快速、低廉的基础架构,可以用来推进公司的业务计划,实现系统到云端的平滑过渡。
PaaS:供应商为用户提供云环境,用于开发、管理和交付应用。除存储器和其他计算资源以外,用户能够使用预构建工具套件,开发、定制和测试自己的应用。常见的PaaS服务有数据库服务、web应用以及容器服务等,使组织能够将精力集中于开发,无需担心底层基础架构。
SaaS:供应商为用户提供云端软件的访问,并负责管理、安装或升级软件。应用驻留在远程云网络中,用户无需在其本地设备上安装应用,可以通过Web或API进行访问。通过应用,用户可以存储和分析数据、进行项目协作等。
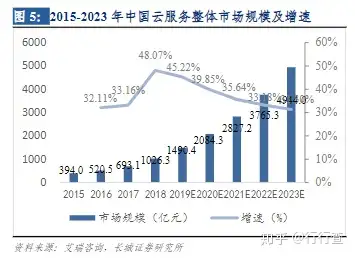
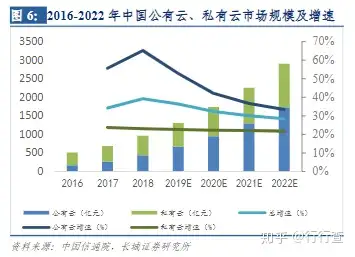
云计算市场规模总体呈稳定增长态势,迎接繁荣的产业发展热潮。全球方面,根据《云计算发展白皮书(2019)》,2018年全球以Iaas、Paas和Saas为代表的全球公有云市场规模达1363亿美元,同增23.01%,预计到2022年市场规模将超过2700亿美元。Gartner指出,随着全社会的数字化转型,云计算渗透率将大幅提升,2019年云计算的市场渗透率首次突破10%,达到11.3%,预计2021年全球云计算的市场渗透率将达15.3%。中国方面,我国云计算产业发展已相对成熟,呈现出稳健发展的良好态势,包括公有云、私有云、专有云和混合云等在内的云服务整体市场在2018年突破了千亿大关,预计2020年市场规模达到2000亿元。根据中国信息通信研究院发布的《云计算发展白皮书(2019)》,2018年我国公有及私有计算市场规模达962.8亿元,增速为39.21%,预计未来三年复合增速在30%左右,到2022年市场规模将接近3000亿元。其中,2018年公有云市场规模为437亿元,增速达65.2%,预计2019-2022年仍将处于快速增长阶段,到2022年市场规模将达到1731亿元;私有云市场规模达525亿元,较去年同期增长23.1%,预计未来几年将保持稳定增长,2022年市场规模有望达到1172亿元。在技术进步和市场竞争与整合的推动下,云计算进入到日益成熟的阶段,市场规模不断扩张。
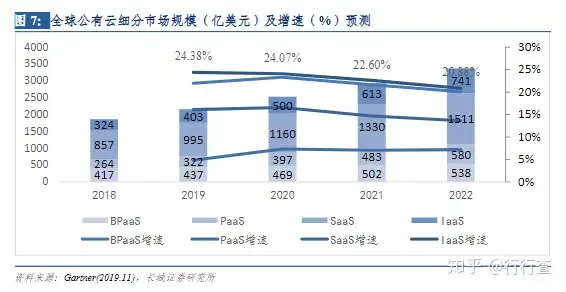
全球云计算IaaS支出突破千亿美元,公有云IaaS增速持续领先。根据Canalys发布的数据,2019年全球云计算市场针对基础设施服务的支出猛增37.6%,达到1071亿美元,据Canalys预计,2020年IaaS将迎来32%的增幅,市场规模达到1410亿美元,到2024年将会增长到2840亿美元。另外,根据Gartner 统计,在全球公有云市场中,IaaS系增长最快的领域。2019年公有云IaaS的市场规模为403亿美元,同比增长24.38%,预计未来三年公有云IaaS仍将保持高于20%的增速,持续领跑全球公有云市场。
行行查,行业研究数据库 www.hanghangcha.com
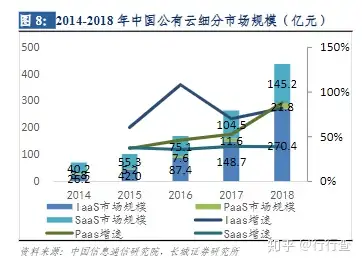
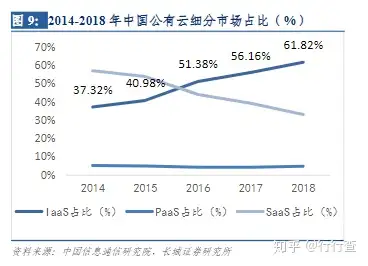
中国公有云市场增长最为迅速,IaaS已占据主导地位。由于我国云计算市场发展仍处于对计算、存储等传统IT基础资源的替代过程中,IaaS这样的云服务形式成为云服务商向企业提供IT基础资源的主要形态。2019年,我国整体IaaS市场规模达到59.9亿美元,与2018年46.8亿美元的市场规模相比,增速约为28%。另外,IaaS逐渐在公有云市场占据更多份额,2014-2018年间,我国公有云IaaS市场规模实现高速增长。2016年,IaaS占公有云市场的比重首次超过SaaS;2018年,公有云IaaS市场规模达到270.4亿元(YoY +81.8%),以61.82%的比例占据我国公有云市场的主导地位。据IDC预测显示,2019-2023年中国公有云IaaS市场将实现46%的年均复合增长率。其中,阿里云、腾讯云、金山云作为互联网云服务商前三企业,与天翼云、华为云、AWS共同领跑中国云计算市场快速发展。
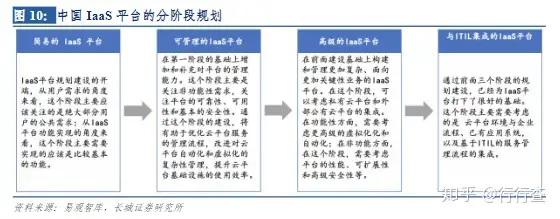
IaaS市场逐渐发展成熟,行业应用不断丰富。目前,云计算已经成为IT系统不可或缺的组成部分,产业链合作成为目前一大趋势,应用云计算IaaS服务的用户也已取得良好效果,市场认可度进一步提升。在可期的未来里,IaaS服务将真正意义上成为如同“水”“电”“煤”一样可以随意按需取用的资源,各式各样的新技术、新服务有望在IaaS上大规模部署,平台可靠性持续增强,行业应用也将不断向纵深拓展。另外,随着近几年来政企对云计算需求量增大以及AI和物联网等新技术的飞速发展,各大云服务提供商纷纷推出新产品,开始布局更为高级的IaaS平台,并拉动公有云服务市场的规模迅速增长。目前,5G商业化与智能化的步伐不断加快,AI、IoT技术也在持续发展,预计未来几年内,我国云计算IaaS市场将实现高速增长,IaaS平台的发展也将迈向新阶段。
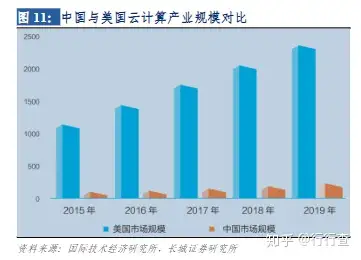
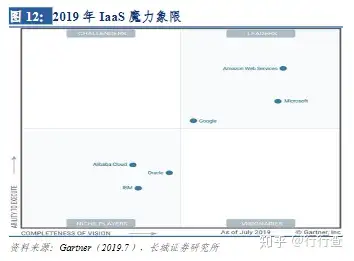
我国云计算起步较晚,与美国仍存在较大差距。据统计,2018 年中国云计算市场规模仅相当于美国云计算市场的8%左右,这与同期中国GDP 约占美国GDP 的66%的现状差别显著。其次,根据麦肯锡等研究机构的数据显示,2018 年,美国企业上云率已经达到85%以上,而据中国电子学会统计,2018年中国企业上云率仅有40%左右。由此可见,我国云计算发展水平与经济发展水平显现出严重不匹配的状况。根据Gartner最新发布的IaaS魔力象限,美国的云服务商在全球市场中优势更为强劲。例如,市场将AWS和微软视为能够支持众多工作负载的通用提供商,谷歌也在企业采用方面正取得稳步进展。而在中国IaaS市场占主导地位的阿里巴巴被迫专注于区域优势,2019年阿里云服务的收入不足AWS的六分之一。
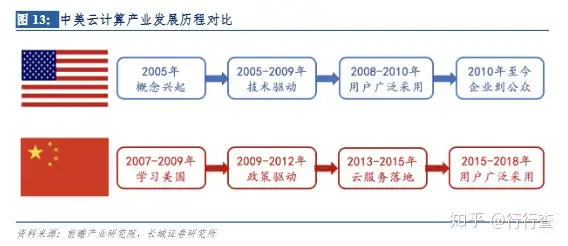
对比中美云计算产业发展历程,二者的发展路径极为相似,中国云计算市场有望复制美国的成功之路。纵观美国云计算产业发展历程,巨头率先入局,首先布局IaaS层面,并逐步构建起丰富的产品体系。2006年,AWS定义了IaaS商业模式和核心产品,开启云计算探索之路;并在2009年初步形成涵盖IaaS、PaaS的产品体系,确立了在IaaS和云服务领域的全球领导地位。2008年,谷歌推出了Google App Engine,但是并未给予过多关注;直到2011年,才宣布转型推出Google Cloud Platform,与AWS在公有云市场中同台竞技。2010年,微软正式加入公有云竞争者行业;2014年提出“移动为先、云为先”的理念,微软的公有云及IaaS服务走上了快速扩张的轨道。另一方面,联邦政府对云计算的重视直接拉动了美国云计算市场升温。2009年,联邦政府启动了新网站Apps.gov,展示并提供得到政府认可的云计算应用,旨在推动政府机构接受云计算的理念。2010年,白宫宣布采用“云优先”政策来重组政府IT架构;2018年又升级为“云敏捷”战略,让各机构采用可以简化转型并拥抱具有现代化能力的云解决方案。联邦政府对云计算的重视,直接拉动了美国云计算市场升温。
在我国云计算市场,同样是由科技服务巨头入局助推行业发展,逐渐建起涵盖IaaS、PaaS的全面产品布局。2009年,阿里巴巴率先探索云计算;2010年腾讯正式上线云服务;2012年百度面向开发者开发云服务,并于2015年推出体系化云服务产品;2017年华为宣布成立Cloud BU,正式发力公有云市场。巨头的加入带来了大量资源,不断吸引技术伙伴和开发者,将云服务渗透到各行各业。另外,我国政府在云服务市场中也起到引领作用,通过发布一系列利好政策推动云计算产业链的规范化发展,并驱动企业上云加速,为云计算产业规模扩张提供良好的市场环境。
目前,我国云计算产业发展落后美国五年左右,正处于广泛应用阶段。根据Gartner 预测,2019年到2023年期间,预计我国云服务整体市场将达约30%左右的CAGR,而美国未来五年CAGR为约14%,我国增速显著高于其他国家和地区,我国云服务市场与欧美发达国家的距离正在不断缩小。因此,我国云计算行业虽然处于后发位置,但前景十分广阔,市场规模和渗透率均呈现稳定增长态势,并且在政府引导和需求驱动下,正在加速基础设施建设,IaaS产业将保持较快增长势头。
手机访问“行行查”小程序更方便


 微信客服

