


浙商证券股份有限公司张雷,黄华栋,杨子伟近期对欣锐科技进行研究并发布了研究报告《欣锐科技更新报告:产销快速提升盈利显著改善,充分受益800V车型渗透率提升》,本报告对欣锐科技给出增持评级,当前股价为35.37元。
欣锐科技(300745)
投资要点
产销快速提升盈利显著改善,23上半年利润大幅增长
2023年上半年,公司营收增长主要系积极开拓市场持续推进自动化生产建设带动销量增长,上半年合计销量27.56万台,同比增加71.21%。盈利能力方面,公司坚定执行“品牌向上”战略,优化客户结构,积极解决供应链问题,车载电源集成产品毛利率12.37%,同比提升7.20个百分点。销量高增及盈利能力增强驱动归母净利润由亏转盈,达5492.62万元,同比增长1477.15%。
下半年进入新车型放量阶段,充分受益800V车型渗透率提升
公司系比亚迪、吉利、小鹏等国内知名车企的核心车载电源供应商,4月车展新车型下半年逐步上市,公司有望实现快速放量;公司系全球最早实现碳化硅并批量交付的企业之一,在碳化硅器件的应用经验丰富,开发的碳化硅双向OBC出货量已过百万件,800V电源技术优势领先,公司系小鹏核心车载电源供应商,有望充分受益800V车型放量。
主机厂推广800V超充桩,公司有望快速切入超充模块赛道
主机厂持续推出800V超充车型差异化竞争,配套超充桩网络建设先行,小鹏、理想、广汽埃安、特斯拉等头部车厂积极推进超充站建设(年化规划超千座)。电源模块在快充桩成本占比近50%,公司在盐城投资3.6亿元用于建设充电桩核心模块及车桩智能应用,凭借在大功率电力电子产品的深厚技术积累和主机厂的稳定合作关系,有望快速切入充电桩模块赛道充分受益超充趋势。
盈利预测及估值
下调盈利预测,维持“增持”评级。车载电源领先企业,充分受益800V车型渗透率提升。考虑到汽车行业竞争加剧产业链价格承压,我们下调公司23-24年盈利预测,预计23-24年归母净利润为1.52、3.53亿元(23-24年下调前分别为1.80、3.83亿元),新增25年归母净利润预测为5.71亿元,对应EPS为0.92、2.13、3.45元/股,当前股价对应的PE分别为39、17、10倍。维持“增持”评级。
风险提示
汽车价格战加剧产业链降价压力增大;新能源汽车销量不及预期;超充桩建设不及预期。
最新盈利预测明细如下:
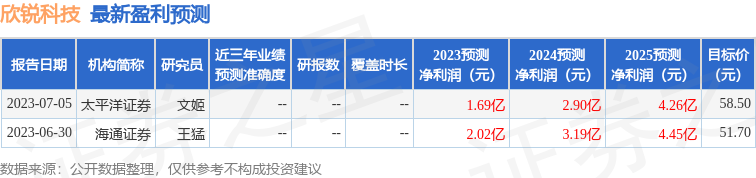
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为55.1。


 微信客服

